Guia Profissional de Automatização de Pagamentos
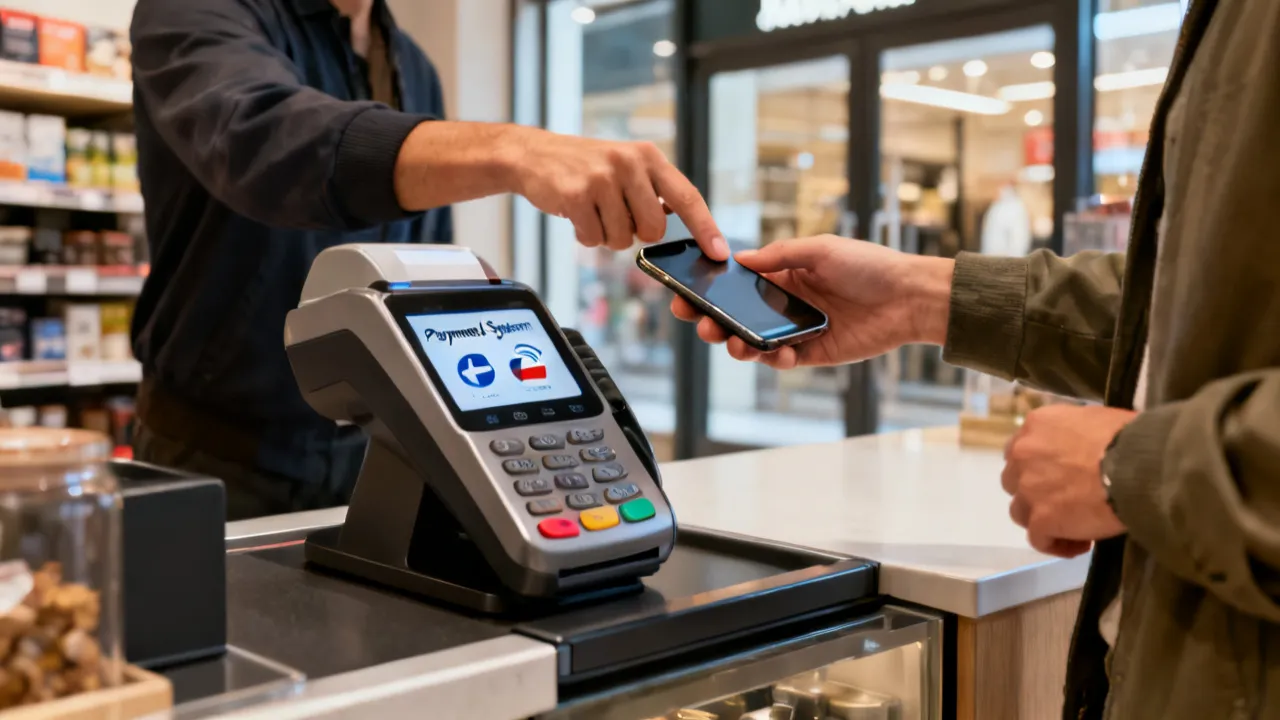
A Automatização de Pagamentos organiza, integra e acelera cobranças e repasses com segurança e previsibilidade operacional. Este guia apresenta o racional do tema, como ele costuma ser implementado por empresas, e quais fatores técnicos e contratuais devem ser considerados. O objetivo é apoiar decisões fundamentadas sobre meios, conciliação e governança do fluxo financeiro.
1) Automatização de Pagamentos: por que ela muda o jogo para a gestão financeira
A Automatização de Pagamentos deixou de ser um “plus” operacional e passou a ser um componente estratégico da gestão financeira: reduz retrabalho, diminui erros manuais, aumenta a velocidade de processamento e melhora a rastreabilidade das transações. Na prática, o processo é estruturado para que cobranças, confirmações, atualização de status e conciliação aconteçam com menor intervenção humana, preservando controles de segurança e aderência a políticas internas.
Quando bem desenhada, a automatização não “só paga”: ela orquestra etapas — do gatilho de cobrança ao registro contábil — com dados consistentes para equipes de financeiro, atendimento e tecnologia. Isso costuma refletir diretamente em previsibilidade de caixa e clareza operacional, especialmente em ambientes com alto volume de transações, múltiplas formas de pagamento e regras de negócio específicas.
Em muitas empresas, a gestão financeira sofre mais com a “fricção” entre sistemas do que com a ausência de processos. Ou seja: há cobranças que até são iniciadas, mas cujo status demora a refletir nos sistemas internos; há pagamentos autorizados que não “viram” captura; há reprocessamentos que geram duplicidade; há inconsistências de chaves (pedido vs. fatura, por exemplo) que dificultam conciliação. A automatização bem aplicada ataca esse problema de forma sistêmica, reduzindo o custo operacional oculto e garantindo que os eventos financeiros sigam um caminho rastreável.
Além disso, ela melhora a capacidade de resposta. Em vez de depender de “verificar no sistema X, depois no sistema Y e depois ligar para alguém”, o fluxo automatizado passa a registrar eventos com carimbo de tempo, origem e evidência. Isso faz diferença quando surgem cenários como renegociação, reembolso, chargeback, falhas transitórias de gateway e atualizações de dados do cliente.
Outro efeito prático é a melhoria da experiência do cliente (mesmo sendo um tema “financeiro”). Pagamentos com status corretamente atualizado diminuem reclamações como “paguei e não consta”, “foi recusado mas o banco debitou”, ou “está em processamento há dias”. Quando há automatização, a empresa ganha agilidade para orientar o cliente e para corrigir divergências com menos tempo de espera.
Por fim, vale destacar que automatizar pagamentos também reduz o risco de “dependência de pessoas”. Processos manuais frequentemente ficam altamente vinculados ao conhecimento tácito de quem executa. Ao transformar rotinas em regras e eventos automatizados, a organização ganha padronização e previsibilidade — características essenciais para crescimento, auditoria e integração com novos parceiros.
2) Fundamentos objetivos: o que significa automatizar pagamentos
Em termos técnicos e operacionais, automatizar pagamentos envolve:
- Gatilhos: eventos que iniciam o fluxo (ex.: aprovação de pedido, emissão de fatura, ciclo de cobrança, mudança de plano, confirmação de serviço prestado).
- Integração: conexão entre sistemas (ERP, faturamento, gateway/serviços financeiros, conciliação e CRM), garantindo normalização de eventos e consistência de dados.
- Orquestração: regras que definem como cada tipo de transação deve seguir (ex.: tentativas, intervalos, políticas de recusa, fallback para outro meio de pagamento quando permitido).
- Reconciliação: associação entre o que foi solicitado e o que foi efetivamente capturado/confirmado, com critérios claros e validações.
- Governança e auditoria: trilhas de decisão, logs, permissões e controles para reduzir risco operacional e permitir investigação.
O resultado desejado é um fluxo com menor variabilidade humana e maior consistência de dados — algo essencial para auditorias, prestação de contas e decisões gerenciais. “Consistência de dados” aqui não é só ter campos preenchidos; é principalmente ter significado consistente para os status e identificadores. Por exemplo: “pago”, “capturado”, “liquidado” e “confirmado” podem parecer sinônimos, mas geralmente representam momentos diferentes no ciclo do pagamento. Se a empresa tratar esses termos como equivalentes em sistemas distintos, surgem divergências e retrabalho.
Automatizar pagamentos também inclui definir contratos de comunicação entre sistemas: quais eventos são enviados, como as mudanças de status são representadas, quais chaves são obrigatórias, como idempotência funciona e quais mensagens serão reprocessadas. Na prática, isso significa que integrações deixam de ser “um conjunto de chamadas” e passam a ser um fluxo orientado a eventos, com rastreabilidade e regras determinísticas.
Vale reforçar que automatizar pagamentos não significa “eliminar decisão”. Significa codificar decisão. Se uma cobrança falha por motivo A, a política pode dizer que devem existir X tentativas; se falha por motivo B, pode ser necessário acionar uma rota diferente (ex.: notificar cliente, solicitar atualização cadastral, reemitir documento). Esses “decisores” deixam de ser pessoas e passam a ser regras com base em evidências e logs.
Outro conceito importante é a separação entre autorização, captura, reversão/estorno e liquidação (quando aplicável). Dependendo do meio de pagamento, o evento pode chegar em etapas diferentes. A automatização precisa modelar essas etapas para que o financeiro reconheça com precisão o estágio do dinheiro e a correspondente implicação contábil.
3) Onde a Automatização de Pagamentos gera mais valor (e onde exige cautela)
Embora o benefício seja amplo, o ganho costuma ser maior em cenários com:
- Alta recorrência (mensalidades, assinaturas, serviços com ciclos fixos, cobranças recorrentes por contrato).
- Volume relevante de cobranças que exigem conciliação frequente e verificação de status.
- Regras complexas (descontos, juros, prazos, diferimento, múltiplas unidades/centros, condições contratuais variáveis).
- Necessidade de visibilidade para atendimento ao cliente e áreas de cobrança (ex.: SLA de atualização, transparência de status).
- Múltiplos meios de pagamento (cartão, boleto, Pix, transferência, carteiras digitais, splits, pagamentos parcelados), que demandam políticas distintas.
Em contrapartida, a automatização exige cautela quando:
- Há baixa qualidade de cadastro (dados incompletos geram falhas e retrabalho; por exemplo, falta de CPF/CNPJ, dados bancários incorretos para transferências, ou chaves inconsistentes entre sistemas).
- As regras de negócio mudam muito e não há gestão de mudanças (sem governança, a automação vira um “campo minado” de exceções).
- O processo inclui exceções frequentes sem design adequado (ex.: contestação, estornos, chargebacks, pagamentos parcialmente capturados, reemissões).
- Há múltiplas fontes de verdade para status (um sistema “manda” e outro “corrige” sem coordenação).
O ponto central é: automatizar sem tratar exceções e governança transforma o problema — apenas desloca erros para outro ponto do fluxo. Por isso, a estrutura deve ser desenhada para lidar tanto com o “caminho feliz” quanto com as variações mais comuns.
Um erro frequente em iniciativas de automatização é focar apenas no “fluxo padrão” e negligenciar as exceções. Em pagamentos, exceções não são raras; elas são a rotina. Mesmo em ambientes bem geridos, existe volume de falhas transitórias (ex.: timeouts, instabilidade do gateway), divergências de status por atraso de eventos, recusas por regras do emissor/banco e situações de reembolso. Se a organização não modela isso, o financeiro continuará tendo que “consertar manualmente”, mas agora em escala maior, porque o sistema automatizou uma decisão errada em vez de uma decisão humana.
Outra área onde exige cautela é em integrações com ERP e contabilidade. Muitas empresas tratam conciliação como uma etapa posterior, quase “depois do dinheiro”. Porém, a conciliação define o que será reconhecido e como será reconhecido. Se a automatização atualiza status de forma incompleta, a contabilidade pode sofrer impacto. Em ambientes regulados, a rastreabilidade de evidências passa a ser requisito de conformidade, não apenas boa prática.
Também é preciso avaliar a maturidade do monitoramento. Automatização sem observabilidade tende a reduzir o trabalho manual, mas aumenta o tempo de diagnóstico quando algo falha. Por isso, além de fluxos e regras, a iniciativa precisa incluir: logs estruturados, correlação de eventos, alarmes, dashboards, e procedimentos de resposta a incidentes.
4) Visão de especialista: arquitetura recomendada para um fluxo confiável
Como orientação profissional, o desenho costuma seguir uma arquitetura em camadas. A intenção é separar responsabilidades, reduzir acoplamento e facilitar auditoria:
- Camada de Orquestração de Pagamentos: define regras (tentativas, prazos, meios aceitos, fallback de pagamento), gerencia estados do fluxo e controla decisões determinísticas.
- Camada de Integração: conecta sistemas via APIs/integrações seguras, normalizando eventos (pagamento autorizado, capturado, falhou, contestado) e garantindo consistência de payloads.
- Camada de Conciliação: transforma dados de transações em lançamentos e evidências coerentes para financeiro e contabilidade, com validações e critérios de correspondência.
- Camada de Governança: logs, permissões, trilhas de auditoria e rotinas de monitoramento; inclui versionamento de regras e mecanismos de aprovação.
Além disso, é essencial definir um modelo de dados único (ou mapeamentos consistentes) para que os status sigam o mesmo significado entre sistemas. Isso reduz divergências como “pago no gateway, mas pendente no ERP”, que costuma gerar atritos com o time financeiro e com clientes.
Quando se fala em “modelo de dados único”, geralmente há duas abordagens possíveis: (1) manter uma entidade mestre (ou “source of truth”) com sincronização unidirecional ou (2) definir um conjunto mínimo de campos canônicos e regras de mapeamento que garantam que cada sistema derive seus status com base em uma linguagem comum. A primeira abordagem é mais simples para auditoria, mas nem sempre viável quando o ERP já é a fonte de verdade. A segunda abordagem exige governança mais rigorosa, porque qualquer divergência de mapeamento pode reintroduzir o problema que se pretendia eliminar.
Outra recomendação de arquitetura é incorporar mecanismos nativos de confiabilidade, como idempotência, filas e reprocessamento controlado. Isso evita duplicidade e tolera falhas de rede ou atrasos em eventos. Em sistemas orientados a eventos, não é incomum que mensagens cheguem fora de ordem ou repetidas. O fluxo precisa “entender” isso e manter consistência final.
Também é comum que o projeto inclua uma camada de estado do fluxo (por exemplo, uma tabela ou agregado que representa o ciclo: “emitida”, “enviada ao meio”, “autorizada”, “capturada”, “conciliada”, “estornada”). Com isso, eventos externos atualizam o estado de forma controlada, evitando que qualquer mensagem aplicada sem contexto cause transição inválida.
Por fim, arquitetura confiável normalmente inclui separação de ambientes e testes (sandbox do gateway, dados fictícios, massa de casos de borda). Muitas falhas só aparecem quando se testa com exemplos reais ou representativos: estornos parciais, pagamentos cancelados após autorização, timeouts e reenvio de notificação. Uma arquitetura em camadas ajuda porque permite testar cada componente em nível distinto.
5) Segurança, conformidade e confiabilidade operacional
Automatização de pagamentos depende de controles adequados. Em geral, as preocupações incluem:
- Autenticação e autorização para acesso a endpoints e recursos (com princípio do menor privilégio e rotação de credenciais).
- Criptografia em trânsito e, quando aplicável, em repouso (para dados sensíveis e também para segredos de integração).
- Tratamento de dados com minimização e retenção conforme políticas internas (evitar guardar dados sensíveis desnecessariamente).
- Gestão de eventos para evitar duplicidades (idempotência) e manter consistência de estado.
- Monitoramento para identificar falhas de integração e degradação de performance, com alertas acionáveis.
- Segregação de responsabilidades (ex.: quem aprova regras não é necessariamente quem executa ações de reprocessamento em produção).
Do ponto de vista de boas práticas, a base conceitual alinha-se a recomendações de segurança amplamente aceitas por órgãos e padrões de mercado. Para contexto, referências como PCI Security Standards Council descrevem requisitos relacionados à proteção de dados de pagamento e segurança do ecossistema. Também é relevante acompanhar orientações de LGPD (Lei Geral de Proteção de Dados) no que diz respeito a base legal, governança e minimização de dados.
Segurança, nesse contexto, não é apenas “criptografar e pronto”. Em automações de pagamentos, há riscos específicos: vazamento de chaves de idempotência, logs com dados sensíveis, uso indevido de ambientes (testes com credenciais reais), falhas de validação de payloads (aceitar notificações não autenticadas), e ausência de controle de versões de regras (aplicar mudança sem rastrear o que ocorreu).
Um exemplo comum é o tratamento de logs. Equipes frequentemente habilitam logs detalhados para depuração e, sem perceber, registram dados que não deveriam estar nos arquivos. Em iniciativas maduras, há políticas de redação (masking) e controles de acesso aos logs. Outro ponto é a assinatura e validação de notificações do gateway: mensagens devem ser autenticadas, correlacionadas e verificadas antes de atualizarem estado de pagamento e, principalmente, antes de qualquer ação que afete conciliação.
Além disso, confiabilidade operacional é um pilar. Pagamentos envolvem latência, instabilidade e dependências externas. Por isso, sistemas automatizados devem adotar estratégias como retry com backoff, circuit breaker, tolerância a falhas e reprocessamento. Mesmo que o fluxo esteja “correto”, pode ocorrer falha transitória em um endpoint. O desenho precisa garantir que a empresa não fique parada sem capacidade de recuperar o estado.
Do lado de conformidade, é essencial garantir que exista trilha de auditoria suficiente para explicar “por que” e “quando” uma decisão foi tomada. Quando a auditoria pergunta: “por que este pagamento foi marcado como conciliado em determinada data?”, não basta dizer “porque o sistema atualizou status”. É necessário demonstrar a evidência: evento recebido, regra aplicada, correspondência encontrada e critérios usados.
6) Como funciona, na prática: fluxo operacional típico
Um fluxo realista de Automatização de Pagamentos geralmente segue etapas bem definidas:
- Geração do compromisso de pagamento (fatura, cobrança ou autorização vinculada a um contrato/pedido), incluindo número do documento, valor, vencimento e identificadores canônicos.
- Envio para o meio de pagamento (gateway/roteamento) conforme regras definidas, considerando políticas de tentativa e fallback quando aplicável.
- Recebimento de eventos do processador (autorizado, capturado, falhou, cancelado, contestado), normalmente via webhook/noficação assíncrona e com autenticação.
- Atualização de status em sistemas internos (ERP/CRM/faturamento), respeitando transições válidas e regras de consistência.
- Conciliação: correspondência entre transações e registros internos; criação/atualização de lançamentos, com critérios e validações.
- Tratamento de exceções (estornos, reprocessamentos, casos de contestação), com playbooks e rotinas de escalonamento.
- Auditoria e relatórios para rastreabilidade e melhoria contínua (dashboards de performance e logs de decisão).
Note que a automatização não elimina decisões; ela organiza as decisões em regras, evidências e rotinas. Dessa forma, o time financeiro deixa de operar “no caos” e passa a gerir “com contexto”.
Para ilustrar, considere um cenário comum: uma cobrança é enviada para o gateway, mas ocorre falha de rede no momento em que a empresa tenta confirmar a captura. Sem automatização orientada a eventos e idempotência, a equipe pode reenviar manualmente e acabar criando duplicidade. Com o desenho correto, o evento de captura chega depois via webhook; o sistema reconhece que aquela transação já foi processada (por idempotência) e atualiza apenas o que falta.
Outro cenário: pagamento autorizado, mas capturado apenas horas depois. O ERP pode precisar tratar “autorizado” como uma etapa ainda não conciliada com contabilidade definitiva, dependendo da política interna. A automatização deve permitir configurações por meio de pagamento e por tipo de lançamento, de modo que o financeiro não precise “adivinhar” o estágio.
Também há casos em que o pagamento é parcialmente capturado (por exemplo, em algumas configurações de split ou em cenários de ajuste de valor). Se a empresa assume que sempre será um valor total, a conciliação falhará. Um desenho robusto contempla regras para variação de valor, tolerâncias e critérios de correspondência.
7) Indicadores que ajudam a gerenciar a automatização
Para avaliar performance sem depender de percepções subjetivas, é comum acompanhar métricas como:
- Taxa de sucesso por meio de pagamento (autorizado/capturado vs. tentativas).
- Tempo médio de conciliação (do evento ao lançamento validado, por tipo de transação).
- Percentual de exceções (falhas, reprocessamentos, estornos, contestação), com classificação por causa.
- Taxa de duplicidade (idempotência aplicada e falhas de reenvio, incluindo contagem de eventos repetidos).
- Qualidade de dados (cadastro e consistência de chaves de integração, com indicadores como “% de pagamentos sem chave” ou “% de lançamentos com divergência de valor”).
- Taxa de divergência entre sistemas (gateway vs. ERP vs. CRM), medindo quantos casos permanecem inconsistentes após X horas/dias.
- Disponibilidade e latência dos endpoints internos (tempo de processamento de webhook, throughput, fila e tempo de consumo).
Para sustentar auditoria e melhoria, convém consolidar esses indicadores com base em relatórios e logs técnicos, garantindo reprodutibilidade. Se houver necessidade de consulta a dados de mercado sobre pagamentos e fraude, utilize relatórios de entidades reconhecidas (ex.: bancos centrais, reguladores e associações do setor) e sempre avalie metodologia e recorte.
Além disso, é útil criar métricas orientadas a decisão: por exemplo, “qual regra de orquestração está gerando mais exceções?” ou “qual meio de pagamento tem maior tempo até conciliação?”. Essas perguntas ajudam a priorizar ajustes e não apenas acompanhar o que já se conhece.
Um método prático é separar indicadores em quatro grupos: (1) eficiência (tempo, throughput), (2) eficácia (taxa de sucesso e conciliação), (3) qualidade (dados, divergências, duplicidade) e (4) conformidade (auditoria, cobertura de logs, tempo de retenção e evidências). Essa separação ajuda a evitar que o time otimize apenas uma métrica em detrimento de outra — por exemplo, reduzir tentativas para diminuir exceções, mas prejudicar taxa de recebimento.
Por fim, dashboards devem ser acionáveis. Uma métrica “verde” pode esconder problemas de base; por isso, relatórios devem incluir drill-down por: tipo de transação, país/região (quando aplicável), canal de pagamento, segmento de cliente e fornecedor (gateway ou processador).
8) Custos e planejamento: o que considerar além do “preço” do serviço
Ao avaliar Automatização de Pagamentos, é frequente surgir a pergunta “qual é o preço?”. A resposta profissional costuma envolver mais do que o valor do serviço: há custos de integração, governança, operação de exceções, monitoramento e evolução de regras. Mesmo que o orçamento inicial pareça “competitivo”, o custo total de propriedade pode mudar conforme:
- Complexidade do número de meios de pagamento e combinações de regras (múltiplas políticas, fallback, tentativas e tolerâncias).
- Necessidade de conciliação avançada e integrações múltiplas (ERP, contabilidade, CRM, sistemas de atendimento e BI).
- Exigência de relatórios e trilhas de auditoria (retenção, acesso e detalhamento).
- Ambiente tecnológico (qualidade de APIs, maturidade do ERP e do modelo de dados).
- Volume e sazonalidade (picos em datas comemorativas, campanhas, renovações mensais etc.).
- Custos de testes e ambientes (sandbox, dados de simulação, massa de casos-limite e regressão).
- Capacidade de resposta operacional (time para incidentes, playbooks e rotinas de escalonamento).
Por isso, recomenda-se tratar o investimento como um programa (com fases), reduzindo risco e permitindo validação por etapas, em vez de “big bang”.
Em iniciativas reais, a diferença entre “projeto” e “programa” costuma ser o tratamento contínuo de mudanças. A empresa tende a evoluir: novos produtos, novas regras, novos meios de pagamento, mudanças de contrato e ajustes de política comercial. Se a automatização não for tratada como programa, cada mudança vira um mini-projeto, com custo e risco desnecessários.
Uma boa prática é planejar um backlog contínuo para regras e exceções. Por exemplo, o time pode estabelecer um processo mensal de revisão: analisar métricas, identificar padrões de falhas e atualizar playbooks e regras. Assim, o sistema melhora com o tempo e não fica “congelado” na versão inicial.
Também é importante considerar custo de governança: revisão de regras, aprovação de mudanças, versionamento e auditoria. Embora pareça custo extra, essa governança reduz risco operacional e evita retrabalho caro. Em pagamentos, o custo de corrigir divergências contábeis após go-live costuma ser alto — e, muitas vezes, invisível no orçamento inicial.
9) Mapa de decisão: quando automatizar primeiro e como priorizar
Um caminho prudente para adoção envolve priorizar rotas com maior impacto e menor ambiguidade:
- Primeiro: fluxos de cobrança recorrente com regras estáveis (assinaturas, mensalidades, ciclos de renovação).
- Depois: melhoria de conciliação e tratamento de exceções (estorno, cancelamento, reprocessamento, divergência de status).
- Em seguida: otimizações por meio de pagamento (roteamento, tentativas e políticas de falha, fallback onde apropriado).
- Por fim: automações adicionais (ex.: reconciliação avançada, conciliações por lote, alertas preditivos, quando aplicável).
Essa abordagem reduz dependência de “ajuste manual” durante a transição e fortalece a base de dados para etapas posteriores.
Na prática, priorizar não significa só “escolher o que é mais simples”. Significa escolher o que vai gerar aprendizado e permitir que o sistema se torne confiável. Fluxos recorrentes geralmente têm volume e padrão, o que facilita identificar padrões de falha. Ao mesmo tempo, regras estáveis permitem construir uma base de automação com menos variação, acelerando maturidade de orquestração e conciliação.
Outro fator é a dependência de dados. Se o cadastro do cliente é inconsistente, começar por um fluxo que exige chaves complexas pode gerar falhas desde o início e frustrar o projeto. Nesses casos, priorize um fluxo onde as chaves já estejam mais padronizadas e onde o retorno financeiro seja relativamente previsível.
Também é útil criar um critério de priorização baseado em risco: por exemplo, primeiro automatizar o que não altera diretamente lançamentos contábeis críticos (ou fazê-lo em modo “shadow”/paralelo, onde o sistema sugere mas não altera). Depois, gradualmente, aumentar responsabilidade do sistema para decisões que afetem conciliação e contabilidade.
10) Tabela comparativa e condições para implementação (visão suplementar)
Para orientar decisões, a comparação abaixo resume abordagens típicas de implementação, condições e requisitos usuais — sem depender de vínculos com marcas específicas.
| Abordagem | Foco | Condições/Pré-requisitos | Requisitos recomendados |
|---|---|---|---|
| Automatização por fluxo recorrente | Reduzir intervenção em cobranças com ciclo fixo | Regras estáveis; cadastros minimamente completos | Orquestração de eventos; conciliação com chaves consistentes; monitoramento por tipo de transação |
| Integração com conciliação estruturada | Fechar o ciclo “evento → lançamento → auditoria” | Modelos de dados definidos; integração confiável | Tratamento de idempotência; trilha de auditoria; rotinas de validação; critérios de correspondência |
| Gestão de exceções e reprocessamentos | Diminuir falhas e retrabalho operacional | Catálogo de exceções; política de tentativas aprovada | Playbooks operacionais; alertas; controle de duplicidade; aprovações por categoria de exceção |
| Otimização de meios e roteamento | Melhorar taxa de sucesso e previsibilidade | Dados históricos disponíveis; governança de regras | Monitoramento por meio; testes controlados; avaliação de impacto (taxa de falha, tempo de conciliação, custo operacional) |
Uma forma adicional de enriquecer o planejamento é incluir uma coluna mental sobre “impacto contábil”. Algumas abordagens mexem mais diretamente em lançamentos; outras mexem mais em status e atualização operacional. Priorizar abordagens com menor impacto contábil no início costuma reduzir risco. Conforme maturidade e evidência aumentam, a empresa pode ampliar o escopo.
11) Guia passo a passo para implantar Automatização de Pagamentos
A seguir, um roteiro prático, em sequência lógica, para reduzir risco e aumentar previsibilidade do projeto.
- Mapeie o fluxo atual: identifique cada etapa manual, entradas/saídas e pontos de falha (incluindo exceções). Levante “por que” e “como” as pessoas tomam decisões hoje. Muitas decisões não estão documentadas, então vale incluir entrevistas e observação.
- Defina objetivos e critérios de sucesso: ex.: reduzir tempo de conciliação, diminuir retrabalho e aumentar rastreabilidade. Inclua metas mensuráveis e prazos, mas também indicadores de qualidade (divergência, duplicidade, taxa de exceções).
- Padronize dados: revise identificadores, chaves de referência (pedido/fatura/contrato) e consistência entre sistemas. Crie uma lista de campos canônicos obrigatórios e defina validações antes de iniciar cobranças.
- Escolha o escopo inicial: priorize fluxos com regras estáveis (por exemplo, recorrência). Defina claramente o que não será automatizado no início para evitar escopo “incontrolável”.
- Desenhe a orquestração: regras para tentativa, falha, cancelamento, reprocessamento e atualização de status. Inclua transições permitidas e bloqueios para evitar estados inválidos.
- Implemente idempotência: garanta que reenviar eventos não gere duplicidade contábil. Use chaves únicas e armazene o estado de processamento para garantir consistência mesmo com repetição e atrasos.
- Construa a conciliação: defina correspondências e critérios de validação para lançar com segurança. Considere tolerâncias (valores com diferenças pequenas), campos de correlação e critérios de desempate.
- Crie trilhas de auditoria: logs com contexto, responsáveis e carimbos de tempo para investigação. Inclua versionamento de regras e evidências (evento recebido, regra aplicada, resultado de validação).
- Prepare playbooks: procedimentos para exceções (estornos, contestação, divergência de status). Defina níveis de severidade e quem aprova ações que alterem conciliação ou status.
- Teste em ambiente controlado: simulações e testes com casos-limite antes do go-live. Inclua testes de duplicidade, mensagens fora de ordem e falhas transitórias (timeouts e reenvios).
- Monitore pós-implantação: acompanhe taxa de sucesso, tempo de conciliação e padrões de falha. Ajuste alertas para refletir o “novo normal” após automação.
- Itere por ciclos: ajuste regras e roteamento com base em evidências, não em suposições. Faça revisões periódicas com financeiro e tecnologia para alinhar evolução.
Como reforço, muitas empresas se beneficiam de executar a automação em fases: uma primeira fase onde o sistema observa e “sugere” conciliação (modo de diagnóstico), uma segunda fase onde executa atualizações de status sem alterar contabilidade e, por fim, uma fase onde as transições passam a afetar lançamentos automaticamente. Essa progressão reduz risco e aumenta confiança.
Também é recomendado criar um mecanismo de “reprocessamento seguro”. Em vez de permitir reprocessamento livre (que pode gerar duplicidade), o sistema deve reprocessar com critérios e limites, registrando o motivo e mantendo evidência. Isso evita que equipes “corrijam no braço” e, sem perceber, criem novos problemas.
12) Fontes e referências (para fundamentar a decisão)
Como referência de contexto e boas práticas, recomenda-se consultar:
- PCI Security Standards Council — requisitos e orientações de segurança para dados de pagamento e o ecossistema relacionado.
- Autoridades regulatórias e leis de privacidade — especialmente diretrizes relacionadas à LGPD, quando aplicável ao tratamento de dados (base legal, minimização, transparência, governança e direitos dos titulares).
- Relatórios setoriais de entidades reconhecidas (ex.: bancos centrais, reguladores e associações do setor de pagamentos) para tendências e indicadores metodologicamente descritos.
Obs.: números específicos sobre mercado devem ser sempre acompanhados de metodologia, recorte geográfico e data de publicação; quando disponíveis, utilize relatórios oficiais para evitar generalizações.
Além disso, dependendo do contexto do negócio, vale considerar orientações internas de compliance e auditoria. Algumas empresas precisam atender padrões adicionais de segurança (ex.: controles internos, políticas de retenção, segregação de acessos, revisões periódicas). É recomendável alinhar a arquitetura com o que será cobrado em auditoria externa ou em revisões de controladorias.
Outra fonte relevante é a documentação do próprio gateway/processador: eventos, formatos de notificação, retries, códigos de erro, recomendações para webhooks e integração. Muitas falhas surgem quando a empresa assume comportamentos que o processador não garante (por exemplo, “evento chega sempre uma vez” ou “sempre chega em ordem”). A documentação deve orientar a modelagem do fluxo e a implementação de idempotência.
13) FAQs — Perguntas frequentes sobre Automatização de Pagamentos
13.1 Automatização de Pagamentos elimina completamente o trabalho manual?
Não necessariamente. O objetivo é reduzir intervenção e retrabalho. Ainda existem atividades humanas para validação de exceções, governança de regras, acompanhamento de incidentes e decisões em casos contestados. O ganho ocorre quando o trabalho manual deixa de ser “rotina operacional” e passa a ser “gestão de exceções”.
Na prática, o manual tende a migrar para: aprovações de exceções, investigação de divergências, reprocessamento sob critérios e atualização de regras. Em um cenário maduro, o time operacional atua menos em tarefas repetitivas e mais em análise, o que eleva a qualidade do controle e reduz desgaste.
13.2 Como evitar duplicidade de cobrança quando há reprocessamentos?
Um requisito-chave é idempotência: garantir que o mesmo evento/solicitação não gere múltiplos registros contábeis ou múltiplas tentativas indevidas. Também é essencial usar chaves únicas e regras de atualização de status claramente definidas.
Além da idempotência, vale combinar: bloqueio de transição (evitar que o mesmo pagamento avance novamente por evento repetido), persistência do “estado de processamento” e validação de chaves canônicas. Em ambientes com filas e processamento assíncrono, a idempotência precisa ser aplicada tanto na entrada quanto na persistência de mudanças de estado.
13.3 O que deve ser documentado para auditoria?
Devem ser mantidos, em linguagem técnica e operacional, os critérios de cada etapa: regras de orquestração, mapeamentos entre sistemas, políticas de tentativas, critérios de conciliação, logs de eventos e evidências de mudanças (gestão de versão). Uma trilha auditável reduz tempo de investigação e melhora a rastreabilidade.
Como complemento, documentar “decisões de negócio” é tão importante quanto documentar “código”. Por exemplo: por que determinadas recusas acionam atualização cadastral? Por que alguns eventos não alteram contabilidade? Essas decisões devem ser explicadas e rastreadas ao longo do tempo, especialmente quando houver auditorias, disputas ou reclamações formais.
13.4 Quais são os principais motivos de divergência entre gateway e ERP?
As causas comuns incluem: chaves inconsistentes (pedido/fatura), falhas de integração que atrasam atualização de status, conciliação baseada em critérios incompletos e falta de tratamento adequado para exceções (cancelamentos/estornos). Por isso, a padronização de dados e a idempotência são tão importantes.
Outra causa que aparece em empresas em crescimento é a mudança de comportamento do negócio sem ajuste no sistema. Por exemplo, um novo tipo de desconto ou uma nova política de faturamento pode alterar valores e campos, e a conciliação antiga passa a não corresponder. A divergência, nesse caso, não é “erro técnico”, mas falta de atualização de regras e critérios.
13.5 Existe um “melhor momento” para iniciar a automatização?
Sim. Em geral, inicia-se quando há clareza de regras, qualidade mínima de cadastro e um escopo controlado para testar (por exemplo, uma única linha de negócio ou um tipo de cobrança recorrente). A adoção em fases costuma ser mais sustentável do que grandes migrações imediatas.
Também é um bom momento quando a empresa já tem dor concreta e mensurável: tempo alto de conciliação, alto índice de divergência, recorrência de erros e reclamações de clientes, ou dificuldade de auditoria. Começar antes de a dor virar “crise” geralmente aumenta a chance de sucesso e reduz resistência interna.
13.6 Automatização de Pagamentos aumenta riscos de segurança?
Pode aumentar a superfície de ataque se a implementação não seguir controles adequados. A abordagem correta é reduzir risco com criptografia, autenticação/autorizações, segregação de responsabilidades, monitoramento, logs e políticas de acesso. Em ecossistemas de pagamento, padrões como os descritos pelo PCI Security Standards Council são referências relevantes.
Em termos práticos, o que mais aumenta risco é a falta de verificação de integridade das notificações (webhooks), o armazenamento indevido de dados sensíveis em logs e a ausência de controles de acesso no painel de reprocessamento e auditoria. Corrigir isso durante a fase de design custa menos do que remediar após incidente.
13.7 Como mensurar ROI sem cair em projeções irreais?
O ideal é medir antes e depois com indicadores objetivos (tempo de conciliação, taxa de falhas, retrabalho, custo operacional por transação, erros de status). Projetar ROI com base em “estimativas genéricas” tende a ser menos confiável do que medir evidências durante ciclos de melhoria.
Para evitar projeções irreais, é útil fazer uma abordagem em duas camadas: um “business case” inicial com premissas conservadoras (e metas por fase) e, em paralelo, um plano de medição que acompanha métricas de antes/depois. Assim, o ROI é validado com fatos e pode ser recalibrado conforme a maturidade do sistema aumenta.
14) Conclusão: o valor está no desenho do fluxo, não apenas na tecnologia
A Automatização de Pagamentos beneficia organizações quando é tratada como um programa de processos, dados e governança — e não apenas como uma integração pontual. Ao estruturar orquestração, conciliação, segurança e tratamento de exceções, as empresas ganham previsibilidade, melhoram a experiência operacional e aumentam a confiabilidade do ciclo financeiro.
Para dar o próximo passo, a recomendação profissional é iniciar com um escopo com regras estáveis, garantir qualidade de dados, implementar idempotência e construir monitoramento com trilhas de auditoria. Com isso, a automatização evolui por ciclos, reduzindo risco e consolidando ganhos mensuráveis ao longo do tempo.
Quando o desenho do fluxo é robusto, a tecnologia vira uma alavanca real: o financeiro deixa de “caçar informações” e passa a gerir com clareza. A conciliação deixa de ser um evento raro e vira parte do cotidiano automatizado, com indicadores e evidências. As exceções passam a ser tratadas com playbooks e decisões consistentes. E, sobretudo, a empresa ganha capacidade de crescer sem que cada aumento de volume transforme o processo em um desafio operacional.
Em última instância, automatizar pagamentos é automatizar confiabilidade: confiabilidade de status, confiabilidade de conciliação, confiabilidade de auditoria e confiabilidade operacional. E é essa confiabilidade que sustenta decisões financeiras melhores, reduz custos invisíveis e fortalece a governança do negócio.
-
1

Maximizing Benefits of Solar Panels: Costs and Energy Efficiency
-
2
Maximizing Your Purchase: Ram 1500 Deals and Towing Capacity
-
3
Affordable Stair Lifts for Seniors: A Comprehensive Guide
-
4
The Ultimate Guide to Lab-Grown Diamonds: Ethical & Cost-Effective Choices
-
5
The Ultimate Guide to Weight Loss Injections, Metabolism, and Appetite Suppression