
Guia profissional do Cartao Mastercard para pagamentos seguros
Este guia explica como o Cartao Mastercard funciona e como escolher a opção mais adequada para o seu dia a dia. Em seguida, apresenta informações objetivas sobre redes de pagamento, padrões de segurança e boas práticas de uso do cartão. O conteúdo também esclarece critérios comuns de elegibilidade, riscos operacionais e pontos de atenção na rotina de compras e pagamentos.
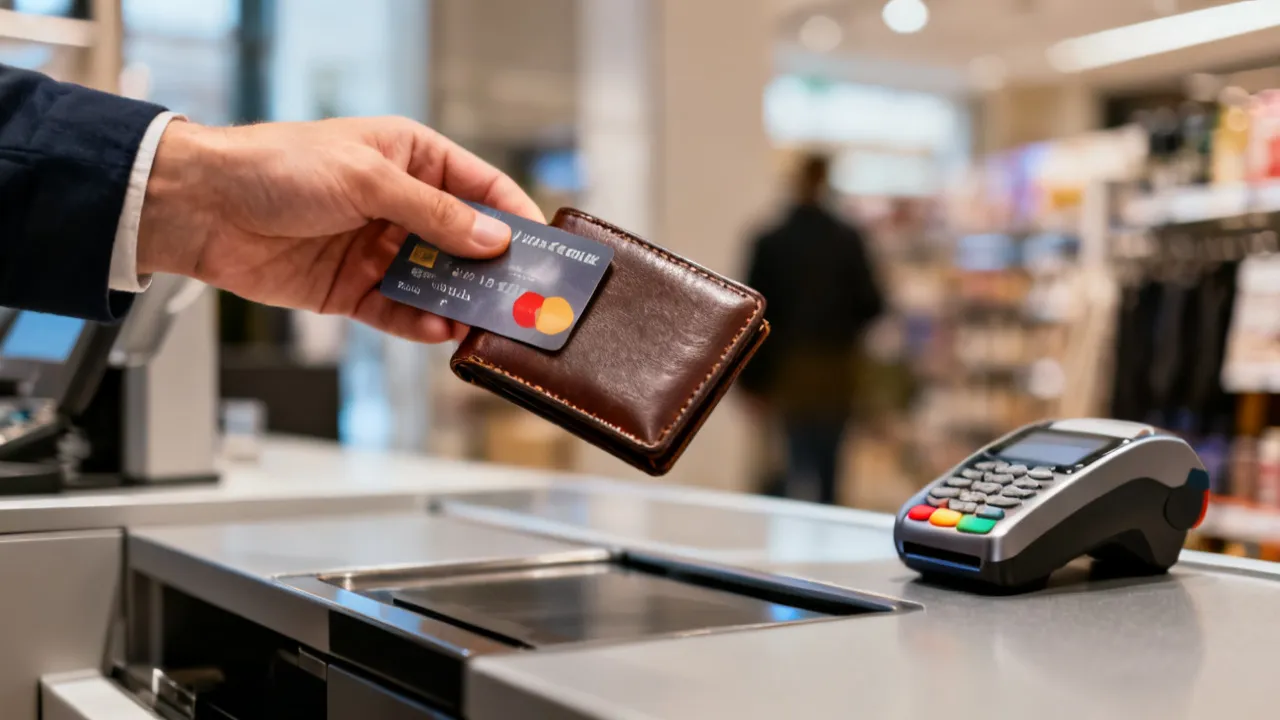
Cartao Mastercard: visão crítica para compras mais seguras e decisões melhores
Ao considerar o Cartao Mastercard para pagamentos, o foco deve ser entendido como integração entre tecnologia da rede, meios de autenticação e governança do emissor do cartão. Nesta análise, você encontrará um caminho lógico para avaliar condições, compreender como transações são processadas e reduzir falhas operacionais no uso diário — desde compras presenciais até pagamentos online.
Em termos práticos, a experiência do consumidor depende de quatro camadas: (1) o emissor do cartão (banco/instituição financeira), (2) a rede de processamento associada ao Cartao Mastercard, (3) o mecanismo de autenticação (por exemplo, exigências de confirmação no checkout) e (4) políticas de risco e antifraude aplicadas ao longo do fluxo de pagamento. É nesse encadeamento que surgem diferenças de limite, disponibilidade de recursos e respostas a transações recusadas.
O que é, na prática, um Cartao Mastercard?
“Cartao Mastercard” refere-se ao cartão associado à marca Mastercard e operacionalizado pelo emissor. Isso significa que o cartão utiliza infraestrutura de aceitação e regras de processamento que padronizam etapas como autorização, captura e liquidação entre as partes envolvidas (estabelecimento, adquirente e emissor).
Para o consumidor, as consequências aparecem em detalhes do cotidiano: o tempo de aprovação pode variar, algumas operações podem exigir autenticação adicional e certos comerciantes podem apresentar limitações por categoria de produto, política comercial ou parâmetros do adquirente.
É importante notar também que a expressão “cartão Mastercard” costuma ser usada de forma genérica, mas, na prática, existem diferentes produtos e mecanismos operacionais: cartões de crédito, débito e pré-pago; cartões com programas de benefícios; cartões com limites e regras distintas; cartões com requisitos de segurança (como autenticação reforçada). Portanto, quando você compara “Cartao Mastercard” entre ofertas, a comparação real não é apenas da bandeira — é do contrato e das configurações do emissor.
Como a rede e o emissor impactam a segurança da transação
Do ponto de vista de especialista em operações financeiras e prevenção de fraude, segurança não é um evento isolado: é um conjunto de verificações distribuídas. No fluxo típico, uma tentativa de pagamento passa por validações que podem envolver dados do cartão, histórico de comportamento, risco do comerciante, padrões do dispositivo e regras de autenticação exigidas.
Quando você usa um Cartao Mastercard, a rede atua como facilitadora do processamento conforme regras comuns da marca, mas a decisão final de aprovação costuma ser influenciada diretamente pelo emissor. Em outras palavras: se uma compra é recusada, a causa pode estar tanto no lado do emissor (ex.: limite insuficiente ou suspeita de risco) quanto nas configurações de aceitação do comerciante ou adquirente.
Essa dualidade explica por que dois consumidores podem ter experiências diferentes com cartões de mesma bandeira em um mesmo estabelecimento. Um cliente pode ter o pagamento autorizado porque o emissor classificou o risco como aceitável; o outro pode ter a compra recusada por fatores contextuais (tentativa fora do padrão, endereço de faturamento incompatível, dispositivo desconhecido, tentativa em lote com muitos eventos similares, etc.).
Também há um elemento de “governança”: o emissor ajusta modelos antifraude e regras de autorização com base em incidentes, padrões de fraude e métricas de risco. Assim, a segurança evolui ao longo do tempo e o que funcionava em um mês pode mudar no mês seguinte. Isso não é necessariamente um problema; é, em muitos casos, um sinal de adaptação. O problema ocorre quando a adaptação é “agressiva” e gera recusa em situações legítimas — e aí entra o papel de transparência do emissor e do suporte ao cliente.
Boas práticas ao usar o Cartao Mastercard em compras presenciais
Mesmo com mecanismos de autenticação, o comportamento do usuário continua sendo relevante. Recomenda-se:
- Preferir métodos com autenticação no terminal, quando disponíveis (por exemplo, confirmação por senha/biometria conforme o cartão e o terminal suportem).
- Conferir valor e dados antes de confirmar a operação, especialmente em serviços com cobrança variável.
- Evitar compartilhar credenciais e nunca fornecer dados completos do cartão por canais não oficiais.
- Monitorar notificações de compra quando o emissor oferecer alertas por transação.
Há detalhes adicionais que, na prática, melhoram muito o nível de segurança em lojas físicas. Por exemplo:
- Fique atento ao procedimento do atendente. Em casos legítimos, o cartão é processado no próprio terminal; em casos suspeitos, o cartão pode ser levado para outro local (o que pode abrir espaço para leituras não autorizadas em cenários específicos, como uso indevido do cartão em equipamentos paralelos).
- Desconfie de pressa artificial. A pressa costuma ser usada por golpistas para reduzir chance de contestação posterior ou para induzir erro na confirmação.
- Se o terminal falhar, aguarde a correção. Tentar repetidamente em sequência, quando há falha de comunicação ou erro de captura, pode gerar múltiplas autorizações e confundir o extrato.
- Preferir pagamentos com aproximação quando disponível pode ser confortável, mas continue conferindo o comprovante. O risco aqui não é “aproximar” em si, e sim confirmar com atenção e manter o emissor informado caso haja irregularidades.
Boas práticas ao usar o Cartao Mastercard em compras online
No e-commerce, a superfície de risco costuma ser maior, porque o consumidor não interage com um terminal físico. Em especial, os pontos críticos são:
- Autenticação no checkout: quando o emissor exige confirmação adicional, trate isso como parte do processo normal de segurança.
- Verificação do ambiente de compra: priorize comerciantes reconhecidos e páginas com práticas adequadas de segurança.
- Conferência de cobrança: verifique a descrição da transação no extrato e corrija rapidamente eventuais divergências.
- Atenção a “urgências”: mensagens que pressionam o usuário para concluir pagamento rapidamente podem indicar fraude.
Além disso, há práticas que muitas pessoas ignoram, mas que fazem diferença:
- Evite redes Wi‑Fi públicas para efetuar pagamentos. O risco principal não é “se a rede é Wi‑Fi”, mas se há possibilidade de ataques de interceptação ou sites falsos usando técnicas de engenharia social.
- Não reutilize senhas (para e-mail e para contas de loja). Golpistas muitas vezes acessam a conta do usuário e não apenas fazem “fraude com cartão”. Uma vez que a conta é comprometida, o cartão pode ser usado sem que o usuário perceba imediatamente.
- Use 2FA no e-mail e nos serviços que recebem códigos de verificação. Em incidentes reais, o e-mail comprometido costuma ser o vetor mais comum para contornar medidas de segurança.
- Conferir se a transação está segura: verifique o domínio do site, se há informações claras de suporte e se a página não redireciona para domínios estranhos no meio do fluxo.
- Leia a política de reembolso. Se o comerciante demora para processar estornos, isso vira um “custo de fricção” no pós-compra.
Critérios objetivos para avaliar um Cartao Mastercard (antes de solicitar)
Uma análise profissional deve focar em requisitos e condições do contrato do emissor. Em vez de se guiar apenas por “benefícios”, observe o que determina custo, disponibilidade e previsibilidade do uso:
- Estrutura de tarifas: anuidade, tarifas eventuais, encargos por atraso e regras de conversão (se aplicável).
- Limites e dinâmica de aprovação: limites por categoria e possibilidade de ajuste temporário.
- Transparência do extrato: clareza sobre data de compra, data de processamento e mecanismo de disputa/cancelamento.
- Políticas de contestação: procedimentos para contestar transações não reconhecidas ou com falhas de entrega/serviço.
- Suporte e canais oficiais: qualidade do atendimento e rapidez na atuação em incidentes.
Se você quiser uma visão ainda mais objetiva, transforme essas perguntas em critérios verificáveis. Por exemplo: o emissor informa claramente o prazo para contestação? O canal oficial está disponível 24/7? O aplicativo mostra motivo de recusa ou pelo menos instruções para resolver? Há rastreabilidade do ciclo (autorização, captura, estorno)? Essas respostas não eliminam o risco, mas reduzem a incerteza — e incerteza é um “custo invisível” de qualquer cartão.
Outro ponto: há emissores que permitem aumento de limite temporário via app. Isso pode ser útil em viagens e compras grandes. Contudo, também pode aumentar risco se você não tiver controle. Então, o critério não é apenas “tem aumento”, mas “como você controla o aumento”. Um bom emissor oferece ferramentas, mas você precisa usá-las com disciplina.
Comparação operacional: o que muda entre tipos comuns de cartões
Em termos gerais, cartões podem variar por categoria (crédito, débito ou pré-pago) e por recursos adicionais do emissor. Ainda que o rótulo “Cartao Mastercard” esteja presente, a experiência do usuário tende a variar conforme o produto. Assim, ao avaliar, considere:
- Crédito: maior flexibilidade, porém exige disciplina com vencimentos e gestão de limite.
- Débito: costuma ter vínculo direto com saldo, reduzindo risco de acumular faturas, mas pode depender de disponibilidade no momento da compra.
- Pré-pago: útil para controlar gastos, porém exige atenção a regras de recarga, validade e taxas.
Na prática, cada modalidade altera a forma como o risco é “absorvido”. No crédito, você atrasa pagamento ao emissor, o que cria um período em que transações podem ser contestadas, mas também cria o risco de fatura alta e dificuldade de gerenciamento. No débito, o dinheiro sai do saldo com mais rapidez, o que pode aumentar urgência para contestação e reduzir tempo de correção. No pré-pago, o risco financeiro de “dívida” tende a ser menor, mas o risco de taxas e regras de recarga pode ser maior; além disso, o pré-pago pode ter limites mais rígidos que afetam experiências em hotéis, locadoras e compras com bloqueio.
Há ainda um fator frequentemente negligenciado: quando a compra envolve pré-autorização (por exemplo, hotéis e locadoras de carro), o cartão pode bloquear um valor maior que o efetivamente cobrado depois. Isso aparece como “pendente” e pode confundir o consumidor. Saber disso antes reduz estresse e evita decisões impulsivas, como reduzir limite ou bloquear o cartão no meio de uma viagem.
Riscos comuns e como reduzir impactos no uso do Cartao Mastercard
Fraudes em pagamentos evoluem. Em uma abordagem objetiva, vale focar em riscos que o usuário pode mitigar:
- Phishing e engenharia social: golpes que induzem o usuário a fornecer dados ou códigos.
- Fraude com dados do cartão: tentativas de uso em transações não autorizadas.
- Recargas e transferências indevidas em ambientes que dependem de credenciais e confirmação.
- Erros de contestação tardios: atrasar reporte dificulta investigação e aumenta chance de desfecho desfavorável.
Para além desses pontos, é útil olhar com “lente” de incidente: como o golpe ocorre, como você percebe, quanto tempo leva para reagir e quais evidências você consegue coletar.
Exemplo típico de phishing: o golpista envia uma mensagem dizendo que “houve falha de autenticação” e pede o login no app por um link. Se o usuário clica e fornece dados, o golpista tenta realizar compras ou alterar dados de contato para receber códigos. A redução de impacto aqui envolve: nunca usar link de mensagem; sempre abrir o app/manual; confirmar comunicação apenas por canais oficiais; e ativar alertas.
Outro exemplo: fraude com cartão em e-commerce. O usuário percebe quando há compra no extrato. Se ele demorou dias, o estorno pode ser mais difícil de coordenar, pois a cadeia de contestação depende de prazos e evidências. Por isso, monitoramento de extrato e alertas não são “opcionais”; são parte do modelo de segurança do próprio consumidor.
Há ainda o risco de “social proof” em golpes: o golpista pode se passar por suporte do emissor e convencer o usuário a bloquear e desbloquear, ou a informar códigos por telefone. A regra prática é simples: nenhum suporte legítimo deve pedir códigos de verificação completos ou dados sensíveis fora do fluxo de autenticação do próprio aplicativo.
Como lidar com recusa de pagamento usando Cartao Mastercard
Recusas acontecem por vários motivos. Em vez de insistir cegamente, um método consistente ajuda a diagnosticar:
- Verifique limites e status da conta junto ao emissor.
- Confirme dados de cobrança (quando houver exigência no checkout).
- Tente outro método apenas como teste (por exemplo, outro cartão), sem mascarar o problema.
- Ative canais oficiais para investigação se a recusa persistir.
- Observe padrões: se ocorre em um tipo de comerciante específico, pode ser política do adquirente ou bloqueio por risco.
Esse procedimento reduz o tempo de resposta e evita decisões impulsivas, como remover proteção do dispositivo ou alterar credenciais em canais não verificados.
Na prática, convém adicionar uma etapa que muitas pessoas esquecem: registrar o momento e o contexto da recusa. Por exemplo: data, horário, local (presencial) ou site (online), valor exato e se houve tentativa repetida. Isso ajuda o suporte a identificar se foi um bloqueio por risco, uma falha técnica do adquirente ou uma limitação de categoria.
Outro detalhe: às vezes a recusa acontece porque o estabelecimento “tenta” primeiro com um método e depois alterna; ou porque a compra é grande e o emissor precisa de autenticação reforçada. Então, se você tentar novamente sem completar autenticação, pode continuar recebendo recusa. Vale tratar a autenticação como parte do diagnóstico, não como um passo “extra” opcional.
Transparência de cobranças: autorização, captura e estorno
Parte das frustrações do consumidor vem do entendimento parcial do ciclo de cobrança. Um pagamento pode passar por:
- Autorização: o sistema confirma que há viabilidade para concluir a transação.
- Captura: o comerciante efetivamente consolida a cobrança.
- Estorno/correção: quando a transação não se concretiza ou há disputa reconhecida, pode ocorrer reversão.
O resultado prático é que o valor pode aparecer como pendente antes de ser finalizado, e o estorno pode levar um tempo compatível com o fluxo bancário. Por isso, a consulta ao extrato e às notificações do emissor é decisiva.
Para uma visão mais crítica, é útil diferenciar “pendente” de “finalizado”. Em muitas experiências reais, o consumidor vê um valor bloqueado no cartão e interpreta como “cobrança duplicada”. Porém, frequentemente é apenas o mecanismo de autorização que permanece visível enquanto o comerciante aguarda captura. Em compras em hotéis e locadoras, esse comportamento pode ser ainda mais intenso, pois o estabelecimento pode manter bloqueios por períodos.
Uma recomendação operacional: ao perceber pendência alta, não conclua automaticamente que “o cartão falhou”. Verifique se o comerciante completou a captura e se o emissor atualiza o extrato. Se houver demora anormal, você pode contatar o comerciante e/ou iniciar processo de contestação dependendo do caso.
Custos e “preço”: como pensar sem suposições
O tema “preço” varia conforme o emissor, o país e o produto do Cartao Mastercard (crédito, débito ou pré-pago), além de promoções e condições contratuais. Assim, a abordagem correta é tratar preço como variável dependente de:
- anuidade ou tarifas do produto;
- encargos por atraso (quando aplicável);
- tarifas por saque ou operações adicionais;
- custos em conversões cambiais (quando o emissor aplica tais regras).
Como não foram fornecidos valores numéricos específicos no briefing, o ideal é consultar a tabela tarifária do emissor no momento da contratação e confirmar se há mudanças por uso e ciclo de faturamento.
Uma análise crítica também pede que você identifique o custo “de fricção” além do custo “de tarifa”. Por exemplo: alguns emissores cobram taxas para emissão emergencial de cartão ou para saques em determinados países, e isso só aparece quando você realmente precisa. Outros emissores têm políticas que dificultam contestação rápida. Mesmo sem cobrar diretamente, isso pode virar custo indireto em tempo e estresse.
Quando o assunto envolve câmbio (compras internacionais), é essencial entender: qual taxa o emissor aplica? Existe comissão embutida? O cartão converte no momento da compra ou da liquidação? Em transações internacionais, o timing pode gerar diferenças que parecem “incompreensíveis” no extrato. Conhecer o mecanismo reduz suspeitas e melhora a contestação quando necessário.
Experiência do consumidor e qualidade do emissor: um fator determinante
Em uma análise profissional, dois cartões com mesma bandeira podem ter experiências bem diferentes, principalmente no atendimento e na atuação em incidentes. O emissor define o ritmo de:
- análise de contestação;
- bloqueio preventivo em casos suspeitos;
- restituições e prazos de correção;
- parâmetros de autenticação reforçada no checkout.
Por isso, ao avaliar qualquer Cartao Mastercard, considere a reputação operacional do emissor e a clareza do contrato.
Qualidade de emissor não é apenas “ser bom no atendimento”. É capacidade de executar processos com previsibilidade. Isso inclui:
- Canal oficial com instruções claras para contestação e bloqueio;
- Transparência de status de contestação (por exemplo, “em análise”, “documentos pendentes”, “resolvido”);
- Capacidade de orientar o cliente em incidentes que envolvem engenharia social;
- Governança de segurança com medidas como alertas, limites e autenticação reforçada.
Uma recomendação prática: antes de contratar, procure informações públicas sobre tempos de resposta e experiências de clientes. Mesmo que não seja perfeito, isso ajuda a estimar “o que acontece quando algo dá errado”. A utilidade de um cartão aparece justamente nos cenários em que a compra não sai como esperado.
Fontes e contexto de segurança em pagamentos (referências confiáveis)
Para embasar boas práticas e alinhamento com o estado da arte, vale observar diretrizes e relatórios de órgãos do setor. Entre referências frequentemente utilizadas no contexto de segurança e pagamentos, destacam-se:
- Banco Central (no país em que você opera), que divulga orientações e regulamentações sobre pagamentos e segurança.
- European Central Bank (ECB) e publicações de infraestrutura de pagamentos (quando aplicável ao seu mercado), com foco em resiliência e governança de sistemas.
- Relatórios de fraudes e tendências de associações do setor e entidades de pesquisa (por exemplo, relatórios anuais de segurança e tendências de crime digital).
Como o briefing não indica país específico, mantenha o princípio: use relatórios do seu regulador local ou organizações reconhecidas no seu ecossistema de pagamentos.
Além de consultar diretrizes macro, é útil acompanhar temas que afetam diretamente o consumidor: mudanças em políticas de autenticação reforçada, evolução de técnicas de fraude (como fraude com identidade sintética, ataques a páginas de checkout e tentativas de takeover de conta) e diretrizes sobre comunicação oficial (evitar canais que solicitam dados sensíveis). Embora cada país tenha regulações específicas, a lógica do risco tende a convergir.
Guia por etapas: como escolher e usar o Cartao Mastercard com critério
A seguir, apresento um roteiro prático em formato de etapas, com condições típicas que você deve confirmar com o emissor antes de concluir a contratação.
| Etapa | O que verificar | Condição/resultado esperado |
|---|---|---|
| 1. Identificar seu perfil de uso | Frequência de compras presenciais e online, necessidade de parcelamento e controle de gastos. | Escolha do tipo de cartão mais compatível (crédito, débito ou pré-pago). |
| 2. Conferir tarifas e regras do emissor | Anuidade/tarifas, eventuais custos por operação, condições contratuais e vencimentos. | Você evita custos inesperados e consegue prever o custo total. |
| 3. Revisar limites e política de aprovação | Limites mensais/diários e possíveis restrições por categoria ou adquirente. | Redução de recusas por fatores evitáveis. |
| 4. Confirmar autenticação e recursos de segurança | Como o emissor confirma compras (exigência de confirmação no checkout e alertas). | Experiência mais estável e menor probabilidade de transações não autorizadas. |
| 5. Configurar alertas e canais oficiais | Notificações por transação e procedimento oficial para contestação. | Resposta rápida em incidentes e melhor rastreabilidade. |
| 6. Testar em compra de baixo risco | Primeira transação em ambiente confiável (valor moderado). | Você confirma se limites e autenticação estão corretos. |
| 7. Revisar extrato e guardar comprovantes | Descrição de compras, datas e registros de contestação quando necessário. | Facilita correções e reduz impactos em disputas. |
Para tornar o roteiro ainda mais aplicável, considere expandir as etapas 5, 6 e 7 com ações concretas:
- Etapa 5 (alertas): revise se as notificações incluem detalhes suficientes (valor, estabelecimento, data/hora e, quando possível, indicação de “pendente” versus “concluída”). Se o app mostra apenas “compra aprovada” sem contexto, você pode ficar cego para entender se foi uma autorização seguida de estorno.
- Etapa 6 (teste): escolha um comerciante confiável e com histórico, evitando sites recém-criados e links recebidos por e-mail. Em ambientes com maior risco, você pode acabar aprendendo demais — e pagando emocionalmente — em vez de testar de forma segura.
- Etapa 7 (comprovantes): guarde e-mails/recibos com número de pedido e identifique o dia em que a compra ocorreu. Isso ajuda no “match” entre extrato e compra real, reduzindo tempo de contestação quando surgir divergência.
Requisitos e condições comuns para uso consistente do Cartao Mastercard
Embora cada emissor tenha regras específicas, há requisitos recorrentes no mercado:
- Cadastro e verificação do titular conforme política do emissor e exigências regulatórias locais.
- Ativação do cartão e vinculação a canais do emissor (aplicativo, internet banking ou central telefônica).
- Disponibilidade de autenticação (quando aplicável): o emissor pode exigir confirmação em transações online.
- Observância de limites e regras contratuais de faturamento.
- Manutenção de dados atualizados (e-mail/telefone) para receber alertas e comunicados.
Uma prática adicional que reduz incidentes é manter seus dados de contato atualizados e conferir se o aplicativo está com permissões corretas para notificações. Em muitas fraudes, o golpe funciona melhor quando o usuário não recebe alerta instantâneo. Se a notificação não chega, você demora mais para perceber e reage tarde — e isso muda o desfecho do caso.
Outro requisito comum é a compatibilidade entre o método de pagamento e o ambiente. Por exemplo: em cartões de crédito e algumas transações, certos estabelecimentos exigem correspondência do endereço de faturamento ou aplicam regras de antifraude do comerciante. Isso não é um “erro do cartão” necessariamente; é um requisito operacional que o emissor e o comerciante negociam via configuração.
FAQ sobre Cartao Mastercard
1) O Cartao Mastercard é aceito em qualquer lugar?
O nível de aceitação depende do comerciante e do ecossistema local de adquirência. Em geral, a bandeira tende a ter ampla aceitação, mas nem todo estabelecimento processa o mesmo tipo de cartão ou categoria de transação. Confira com o emissor e, quando possível, teste em um comerciante confiável.
Um ponto a considerar: alguns lugares aceitam a bandeira, mas não necessariamente o “produto específico”. Por exemplo, dependendo das regras do comerciante, cartões pré-pagos podem ter menos flexibilidade ou exigir regras extras para aprovação em determinados serviços.
2) Por que meu Cartao Mastercard é recusado?
As recusas podem ocorrer por limite insuficiente, restrições do emissor, suspeita de risco, inconsistência em dados de faturamento ou regras de autenticação. O diagnóstico mais confiável vem do próprio emissor, por meio do motivo da recusa no aplicativo/central.
Se a recusa ocorrer repetidamente, evite múltiplas tentativas seguidas no mesmo checkout sem antes verificar a autenticação. Repetições podem gerar mais autorizações pendentes e complicar extrato, além de aumentar “ruído” para os modelos antifraude.
3) Autorização não significa que a compra foi concluída, certo?
Correto. Autorização é a etapa em que o sistema sinaliza viabilidade. A captura (cobrança efetiva) e o estorno, quando aplicável, podem ocorrer em outro momento, de acordo com o fluxo do comerciante e do processamento bancário.
Na prática, você pode observar: autorização aprovada aparece como “pendente”; depois, ou se confirma como “lançamento” (captura) ou some após o estorno/reversão. Saber disso evita ansiedade e reduz a probabilidade de contestação errada quando a transação ainda está em fluxo.
4) Como contestar uma transação no Cartao Mastercard?
O procedimento depende do emissor. Em geral, é necessário informar o incidente o quanto antes, reunir dados da transação (data, valor e descrição) e seguir o canal oficial de contestação. Quanto maior a rapidez, maior a chance de instruções corretas durante a investigação.
Na hora de contestar, você deve também separar o motivo: transação não reconhecida, produto não entregue, cobrança duplicada, valor divergente, cancelamento não processado, entre outros. Motivos diferentes podem exigir evidências diferentes. Ter um “dossiê” do caso desde o início (comprints, e-mails de confirmação, número do pedido, comprovante de pagamento, tentativa de contato com o comerciante) costuma acelerar o processo.
5) O que fazer se eu não reconheço uma compra?
Atue imediatamente: registre a ocorrência com o emissor pelos canais oficiais, solicite bloqueio se necessário e verifique alertas de segurança. Se houver códigos ou mensagens suspeitas, evite responder e não forneça dados por canais não verificados.
Além de bloquear, um checklist útil inclui: mudar senhas do e-mail (e com 2FA), revisar sessões ativas em contas, confirmar se o endereço de entrega/contato foi alterado em lojas e verificar se houve tentativa de mudança de dados no emissor. O objetivo é interromper não só a compra atual, mas também possíveis passos seguintes do golpe.
6) Existem diferenças entre Cartao Mastercard de crédito, débito e pré-pago?
Sim. A diferença principal costuma ser a forma de financiamento: crédito depende de limite e faturamento; débito depende de saldo; pré-pago depende de recarga e regras específicas de validade e taxas. Recursos e autenticação também podem variar conforme o emissor.
Outra diferença relevante é a previsibilidade em incidentes. Em débito, como o dinheiro sai do saldo, o estorno pode demorar e você pode sentir maior impacto imediato. Em crédito, o impacto pode ficar “contido” no ciclo de fatura, mas os riscos de inadimplência e gestão de limite aparecem se você não contestar rapidamente.
7) Posso usar o Cartao Mastercard para pagamentos online com segurança?
É possível, desde que você siga boas práticas: verifique comerciantes confiáveis, utilize autenticação quando solicitada e monitore o extrato. Evite clicar em links suspeitos e não compartilhe credenciais ou códigos.
Uma prática complementar é limitar o uso de cartões em “sites de moda” ou influenciados por marketing agressivo. Se o comerciante for desconhecido, o risco de checkout falso aumenta. Não se trata de desconfiar de todo e-commerce, e sim de diferenciar níveis de confiança e usar prudência em compras mais caras.
8) Como identificar cobranças erradas ou com descrição incomum?
Compare o extrato com seus comprovantes e com o histórico de compras. Se houver valor divergente, duplicidade ou categoria incompatível, trate como potencial erro de processo e abra a contestação pelo emissor dentro do prazo contratual.
Descrições incomuns podem ser apenas normalização do adquirente (por exemplo, o extrato exibe um nome abreviado ou categoria). Então, a verificação deve ser: existe correspondência de data e valor com um comprovante seu? Se a resposta for não, trate como incidente e investigue.
9) O emissor do Cartao Mastercard influencia as políticas de risco?
Influenciam. Mesmo com a rede de processamento associada à marca, o emissor define regras de autorização, autenticação, análise de risco e atendimento em incidentes. Por isso, o contrato e a configuração do aplicativo fazem diferença real na prática.
Em alguns casos, emissores implementam “comunicação proativa” e instruções específicas antes mesmo de recusar. Em outros, você só descobre depois de receber a recusa ou quando a transação já falhou no comércio. Essa diferença está ligada ao nível de maturidade operacional do emissor.
Conclusão objetiva: escolha informada e uso disciplinado
O Cartao Mastercard pode ser uma ferramenta conveniente para pagamentos, mas a qualidade da experiência depende, sobretudo, do emissor, da forma como você gerencia limites e da disciplina no uso seguro — principalmente em compras online. Ao seguir o roteiro por etapas, revisar tarifas e ativar alertas, você reduz incertezas e aumenta a consistência das transações.
Se você pretende contratar, trate a decisão como gestão de risco e custo total do produto, e não apenas como “bandeira”. Assim, sua escolha tende a ser mais previsível, auditável e alinhada aos seus hábitos de consumo.
Refinando a decisão: como transformar “segurança” em critérios operacionais
Depois de compreender as camadas do pagamento e os motivos de recusa, o próximo passo é refinar a ideia de “compras mais seguras”. Em vez de tratar segurança como algo abstrato, é mais produtivo transformá-la em critérios operacionais. Isso significa definir, antes de precisar, quais sinais indicam que você está seguro e quais sinais indicam que você deve agir.
Um modelo útil é pensar em quatro momentos: antes da compra, durante o checkout, após a compra (monitoramento) e em incidentes (contestação e recuperação). A seguir, descrevo como isso se aplica ao Cartao Mastercard sem depender apenas de “confiança” na tecnologia.
Antes da compra: sinais de prontidão do cartão e do emissor
Antes de realizar uma compra, especialmente online, você pode verificar se o seu Cartao Mastercard está “pronto” para reduzir o risco de fricção e incidentes. Essa prontidão envolve aspectos como:
- Dados atualizados no app do emissor: e-mail, telefone e endereço de contato. Dados desatualizados dificultam alertas e autenticação.
- Limites ajustados ao seu perfil: se você sabe que uma viagem terá compras maiores, confirme se há capacidade de ajuste temporário.
- Ativação de notificações com detalhes suficientes: notificação genérica demais pode impedir detecção rápida.
- Autenticação reforçada habilitada: não é apenas “funcionar”; é ter previsibilidade do fluxo (ex.: quando o emissor pede confirmação, como você recebe o pedido).
Um consumidor atento também verifica o que acontece quando o emissor detecta risco. Alguns emissores bloqueiam preventivamente; outros apenas recusam aquela transação específica. Embora ambos possam proteger, o impacto para o usuário é diferente. Se seu trabalho depende de compras online, bloquear preventivamente sem instrução pode ser um problema. Por isso, antes de contratar, verifique a qualidade do canal oficial e se há comunicação proativa.
Durante o checkout: como reduzir erros e minimizar chance de fraude
No checkout, muitos incidentes não nascem de “hack” avançado; surgem de erros simples ou de tentativas de fraude que exploram pressa e desatenção. Para reduzir isso:
- Conferir valor final antes de confirmar: taxações, frete, e eventuais acréscimos por serviço podem mudar o valor. Um erro aqui pode virar “cobrança errada” no seu extrato, mesmo sendo legítimo.
- Desconfiar de redirecionamentos: se o site leva você para uma página com domínio diferente antes da finalização, trate isso como um alerta. Em fraudes, esse desvio ocorre para capturar dados.
- Não inserir dados em páginas intermediárias recebidas por link suspeito. Se o emissor ou o comerciante usa autenticação, em geral não é necessário você “repetir” login em múltiplas telas não confiáveis.
- Evitar reutilização de cartões em golpes: se você já suspeita de um site, não use outro cartão como “testes”. Isso apenas espalha o risco.
Em alguns fluxos, o emissor pode exigir autenticação adicional. Quando isso acontece, a melhor atitude é concluir o fluxo no app ou no mecanismo indicado. Tentar “pular” autenticação ou repetir em múltiplas tentativas sem concluir a verificação pode aumentar risco operacional (mais pendências, mais recusa, e mais confusão no extrato).
Após a compra: monitoramento inteligente do extrato
O pós-compra é onde a segurança deixa de ser apenas tecnologia e vira disciplina. Ao usar o Cartao Mastercard, você deve adotar um hábito de monitoramento que não seja excessivamente trabalhoso, mas que permita detectar incidentes rapidamente.
Um método prático:
- Conferir notificações assim que chegar alerta de compra ou autorização.
- Comparar descrição e valor com a compra realizada (comprovante, e-mail de confirmação ou histórico do site).
- Identificar status: se está pendente ou finalizado.
- Agir cedo ao identificar divergência (especialmente se não reconhece a compra).
Importante: em transações legítimas, pode haver pequenas diferenças por contexto (por exemplo, pré-autorização e captura posterior). A regra crítica aqui é consistência: se há uma compra que você realmente fez, e o extrato eventualmente converge para o valor final, não trate como fraude. Se não há correspondência, ou se o valor muda de forma incompatível, trate como incidente.
Esse monitoramento cedo reduz o tempo de investigação e tende a aumentar a chance de reversão. Em golpes, o “tempo é inimigo” do usuário; quanto mais cedo você percebe, mais chances você tem de interromper o impacto.
Em incidentes: um plano de resposta que reduz prejuízo
Quando algo dá errado, o consumidor precisa de um plano. A falta de plano leva a erros comuns: perder prazos, tentar contatar canais não oficiais, fornecer códigos, ou demorar para bloquear o cartão. Portanto, você deve ter uma sequência de ações clara.
Um plano de resposta para o Cartao Mastercard pode incluir:
- Registrar o incidente: data, valor, descrição no extrato, estabelecimento e qualquer número de referência do comerciante.
- Contatar o emissor pelos canais oficiais: aplicativo, central oficial ou canais previstos no contrato.
- Solicitar bloqueio se for transação não reconhecida ou se houver suspeita de takeover de conta.
- Evitar fornecer códigos: qualquer comunicação solicitando códigos fora do fluxo padrão deve ser tratada como suspeita.
- Separar evidências: prints do extrato, e-mails de confirmação, comprovantes de compra e tentativas de contato com o comerciante.
- Conferir contas relacionadas: e-mail, contas de loja, senhas e 2FA. Se o e-mail foi comprometido, o risco pode persistir.
Esse plano reduz improviso. Improviso é o que costuma gerar “segundas consequências” em golpes: depois de uma compra fraudulenta inicial, o golpista pode tentar mudar dados para manter o canal de comunicação e realizar novas transações.
Como interpretar limites, pendências e “recusas” sem entrar em pânico
Um problema comum do consumidor é interpretar qualquer sinal como “falha”. Recusas são apenas decisões do emissor por critérios de risco, limite ou exigência de autenticação. Pendências são parte do ciclo de autorização e captura. Quando você entende isso, o estresse diminui e você age com racionalidade.
Por exemplo:
- Recusa repetida em um comerciante: pode indicar política do comerciante ou categoria que o emissor bloqueou por risco. A solução pode ser ajustar limite, atualizar dados ou tentar outro método. Insistir sem diagnóstico só cria pendências.
- Pendente que some depois: pode ser uma autorização que não foi capturada. Se a compra não foi concluída pelo comerciante, o sistema reverte.
- Estorno demorado: pode ser o fluxo bancário normal. Isso não significa necessariamente falha; mas significa que você precisa acompanhar prazos e manter registro.
Em incidentes reais, ter essa interpretação evita que você faça coisas que pioram a situação, como tentar atualizar credenciais por links suspeitos “para resolver”, ou desativar alertas para evitar notificações, o que remove a capacidade de perceber rapidamente novas tentativas fraudulentas.
Autenticação e antifraude: por que você deve entender o “porquê” das etapas
Autenticação reforçada (quando exigida) e mecanismos antifraude do emissor são, muitas vezes, vistos como obstáculos. Porém, do ponto de vista de segurança, eles são barreiras que tornam o golpe mais difícil. Se você entende o “porquê”, você se comporta melhor: em vez de tentar burlar, você conclui o fluxo com atenção.
O “porquê” costuma ser uma combinação de:
- risco do dispositivo (dispositivo reconhecido vs desconhecido);
- risco de padrão (horário, localização, frequência de compras);
- risco do comerciante (novidade do merchant, histórico de chargebacks, categoria);
- risco da transação (valor, repetição, tentativa de duplicidade);
- exigências do fluxo regulatório e das regras de autenticação.
Quando você recebe uma autenticação adicional no checkout, isso não é “punição”; é sinal de que algum desses fatores saiu do padrão. Tratar isso com calma e completar a verificação costuma resultar em aprovação ou, no pior cenário, uma recusa explicável pelo emissor.
O papel do comerciante e do adquirente: por que “o problema pode não ser seu”
Embora o consumidor associe compras recusadas ao cartão, muitas falhas estão no ecossistema do comerciante. Um Cartao Mastercard pode ser perfeitamente válido e ainda assim falhar por motivos como:
- problemas de configuração do adquirente;
- erro de integração do terminal/checkout;
- categorias de produto que o comerciante vende de modo que aciona filtros;
- limitações contratuais entre adquirente e emissor;
- falhas de captura (processamento atrasado ou incompleto).
Por isso, quando uma recusa acontece, diagnosticar o contexto é crucial. Se você tentou em um site específico e nunca falhou em outros, o problema pode estar no comerciante. Se falha em vários ambientes, o problema pode ser limite, autenticação ou risco no emissor.
Uma abordagem crítica é sempre preservar evidência do contexto. Em incidentes, “achismos” tornam a contestação mais difícil. A contestação se beneficia de dados: datas, valores, nomes dos estabelecimentos e, quando possível, número de pedido do comerciante.
Benefícios de cartão: como evitar que marketing mascare custos e risco
Muitos consumidores focam em benefícios (cashback, pontos, seguros, promoções). Isso pode ser legítimo, mas também pode mascarar custos e riscos de previsibilidade. Uma visão crítica pede que você trate benefícios como “bônus” e não como base para decisão.
Para fazer isso de forma prática:
- calcule o valor esperado do benefício com seu padrão real de consumo (não com consumo ideal);
- verifique taxas que reduzem ou anulam esse benefício (anuidade, taxas por atraso, taxas em conversão cambial);
- observe se o benefício depende de condições que você pode não cumprir (mínimo de gastos, categorias específicas, prazos, necessidade de cadastro).
O risco aqui é considerar o benefício como “transferência de segurança”. Benefício não compensa fraude facilmente, pois o processo de contestação ainda depende de prazos, evidências e análise do emissor. Então, segurança operacional (alertas, autenticação, política de contestação e suporte) deve vir antes de promoções.
Estratégias de uso para reduzir incidentes sem mudar seu estilo de vida
Uma boa pergunta é: “Como reduzir risco sem transformar minha rotina em vigilância constante?” A resposta é usar estratégias que reduzem probabilidade e tempo de reação, sem exigir esforço extremo.
Algumas estratégias alinhadas ao uso do Cartao Mastercard:
- Manter um hábito semanal de revisão do extrato: em vez de revisar todo dia, revise em um ciclo curto. O objetivo é detectar incidentes antes do fim do prazo de contestação.
- Separar cartões para perfis: se você tem mais de um cartão, use um principal para compras do dia e outro para assinaturas/serviços. Isso facilita rastrear incidentes e reduzir impacto ao cartão que importa mais.
- Evitar pressionar transações: em promoções relâmpago, não ignore conferência do checkout. Golpistas exploram urgência.
- Preferir meios com autenticação e confirmáveis: se o fluxo pede confirmação adicional, conclua. Pular por “dar tempo depois” aumenta chance de complicar.
- Registrar compras de alto valor: para compras que custam mais (eletrônicos, viagens), guarde comprovantes por um período maior.
Como “recusa” pode ser um sinal positivo (e como não exagerar)
Existe uma leitura positiva para recusa: muitas vezes, ela é uma defesa do emissor contra risco. Se o cartão recusa uma tentativa fora de padrão, isso pode ter impedido fraude. O problema é quando a recusa impede uma compra legítima e você não entende o motivo.
Para equilibrar:
- se a recusa ocorre uma vez e depois você consegue com autenticação, trate como defesa ativa;
- se a recusa ocorre em várias tentativas e em muitos comerciantes, acione suporte;
- se você sabe que fez a compra e o cartão recusa, não tente “burlar” por canais não oficiais. Use canais oficiais.
O equilíbrio evita tanto o “pânico” quanto a “indiferença”. Segurança requer resposta proporcional.
Checklist crítico de decisão antes de escolher o seu Cartao Mastercard
Para consolidar, aqui vai um checklist que transforma a leitura anterior em decisão prática. Use como guia ao comparar ofertas:
- Tarifas: anuidade, taxas por atraso, taxas por serviços e custos de conversão cambial.
- Limites: quanto você consegue gastar, como ajustar temporariamente e o que acontece em compras grandes (hotéis/locadoras).
- Autenticação: se há exigência adicional no online, como você recebe a confirmação e qual é o fluxo.
- Alertas: se mostram detalhes (valor/estabelecimento/status) e se são configuráveis.
- Contestação: prazo para contestar, canais oficiais, necessidade de evidências e possibilidade de acompanhamento do status.
- Suporte: disponibilidade, qualidade e rapidez em incidentes.
- Transparência do extrato: se o app mostra ciclo de autorização/captura e se é claro em pendências e estornos.
Esse checklist evita uma armadilha comum: escolher o cartão pela “melhor promessa” e descobrir tarde que contestação é demorada, que alertas são insuficientes ou que as tarifas anulam o benefício. A segurança depende menos de promessa e mais de operacionalidade.
Considerações finais: disciplina e previsibilidade como vantagem competitiva do consumidor
O Cartao Mastercard, como bandeira e sistema de pagamentos, pode ser uma ferramenta sólida quando alinhado ao que o emissor oferece em termos de autenticação, alertas, limites e contestação. Porém, “solidez” não é automática: ela se concretiza na forma como você usa e na capacidade do emissor de responder a incidentes.
Ao longo da análise, ficou claro que a segurança é um processo em camadas. Você reduz risco quando entende o ciclo de cobrança (autorização/captura/estorno), monitora o extrato com disciplina, trata autenticação reforçada como parte do fluxo normal e age rapidamente em incidentes.
Se você quer decisões melhores, a conclusão mais útil é esta: escolha com base em custo total, previsibilidade e qualidade operacional do emissor — e use o cartão com atenção deliberada em vez de confiança cega. Essa postura tende a transformar o uso do Cartao Mastercard em uma experiência mais estável, com menos surpresas e maior capacidade de recuperação quando algo sai do planejado.
-
1

Maximizing Benefits of Solar Panels: Costs and Energy Efficiency
-
2
Maximizing Your Purchase: Ram 1500 Deals and Towing Capacity
-
3
Affordable Stair Lifts for Seniors: A Comprehensive Guide
-
4
The Ultimate Guide to Lab-Grown Diamonds: Ethical & Cost-Effective Choices
-
5
The Ultimate Guide to Weight Loss Injections, Metabolism, and Appetite Suppression










