Guia Profissional de Cadastro para Ltda Epp
Este guia explica como estruturar e regularizar uma empresa com foco em “Ltda Epp”, destacando requisitos comuns, documentação e boas práticas operacionais. Em termos gerais, “Ltda” indica responsabilidade societária limitada e “EPP” se refere à classificação de porte empresarial. A análise também aborda cenários de enquadramento e decisões de conformidade, com linguagem objetiva.
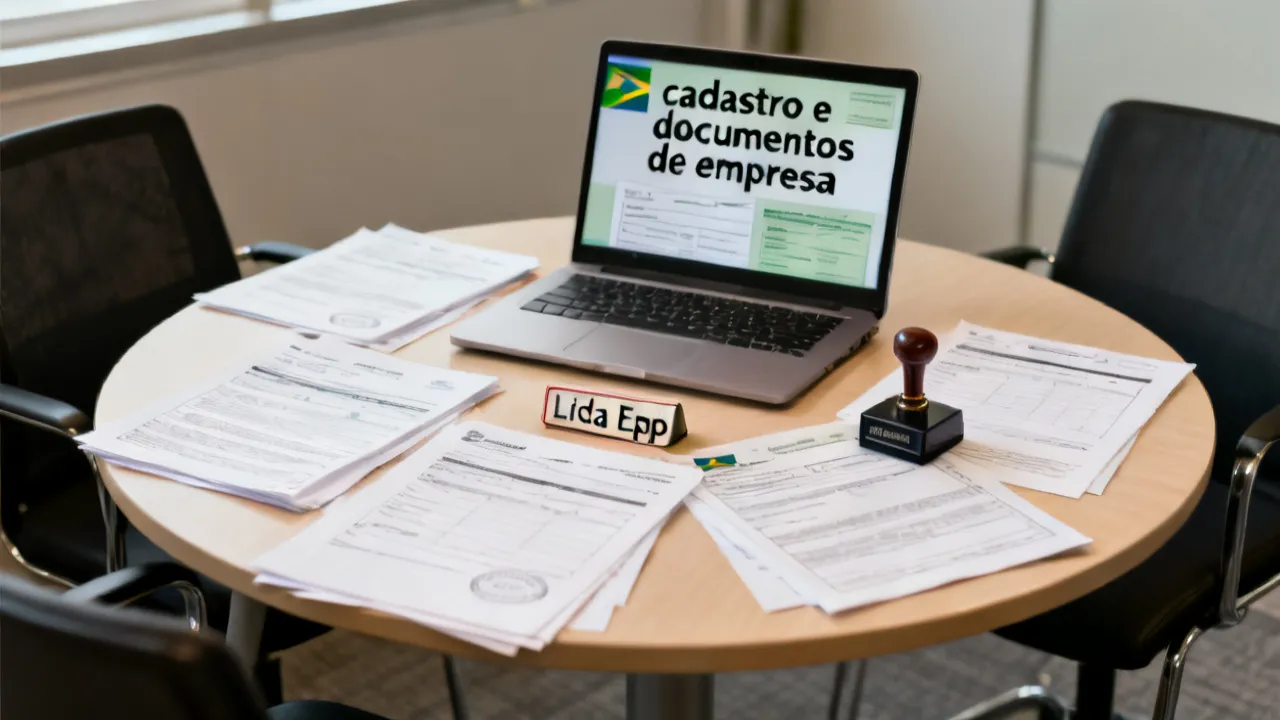
Panorama essencial: o que significa “Ltda Epp” na prática
Se você está avaliando a constituição, a regularização ou a organização contábil de uma empresa no modelo Ltda Epp, o ponto de partida é entender que “Ltda” e “EPP” costumam se referir, na linguagem do dia a dia empresarial, a dois componentes diferentes: (a) a natureza societária (como a empresa é estruturada juridicamente) e (b) a classificação de porte (como a empresa se enquadra para fins de legislação aplicável). Na prática, essa combinação influencia desde decisões de governança e acompanhamento dos sócios até a forma como a contabilidade precisa ser mantida, quais obrigações acessórias podem ser mais frequentes e como a empresa deve planejar a evolução do faturamento e das operações.
Quando “Ltda Epp” é tratado de modo profissional, a recomendação central — e que vale para praticamente qualquer segmento — é: planeje o enquadramento desde o início, revise as exigências documentais com atenção e implemente rotinas internas de compliance (incluindo contratos, registros societários e acompanhamento contábil). Isso reduz o risco de retrabalho, evita inconsistências cadastrais e melhora a previsibilidade para gestão, auditoria interna e resposta a demandas de bancos, fornecedores, contabilidade e órgãos fiscalizadores.
Além disso, há um fator que costuma ser subestimado: o “custo oculto” de corrigir estrutura e enquadramento depois que a empresa começa a operar. Retificações em registros, revisões de declarações, reprocessamentos contábeis e refações documentais tendem a ser mais caros do que o tempo investido para organizar o processo antes de o volume de transações crescer.
Entendimento objetivo dos termos: “Ltda” e “Epp”
Em termos conceituais, “Ltda” (sociedade limitada) descreve um tipo de organização empresarial em que a responsabilidade dos sócios, em regra, é limitada ao valor do capital social subscrito (observadas as regras legais e eventuais hipóteses de responsabilização). Trata-se de um modelo societário bastante utilizado no Brasil por oferecer um equilíbrio entre simplicidade de estrutura e flexibilidade de governança, com regras definidas no contrato/ato constitutivo e na legislação aplicável.
Já “Epp” é uma sigla comumente usada para indicar empresa de pequeno porte. O enquadramento como EPP normalmente se relaciona a critérios objetivos previstos na legislação vigente (por exemplo, faixas de receita bruta em períodos específicos), além de condições correlatas que podem variar conforme o tipo de regime tributário e normas específicas aplicáveis ao caso.
Essa combinação — “Ltda Epp” — é muito frequente em planejamentos que buscam adequar a estrutura societária ao porte e ao perfil de faturamento esperado. Entretanto, é importante ressaltar que a classificação “EPP” não é apenas um “rótulo” no contrato social ou um dado cadastral. Ela pode impactar obrigações, formas de apuração, prazos, dispensas ou exigências específicas, dependendo do contexto tributário e regulatório da empresa.
Na prática cotidiana, é comum que pessoas confundam “porte” com “tipo societário”. O “tipo” (Ltda) responde à pergunta “como juridicamente a empresa existe e é governada”; já o “porte” (EPP) responde à pergunta “em qual faixa de enquadramento e condições a empresa se encaixa para efeitos de regras administrativas, tributárias e de tratamentos diferenciados”.
Por que o enquadramento correto influencia a rotina do negócio
Um erro recorrente em empresas — especialmente as menores — é tratar “Ltda Epp” como algo puramente documental, algo que “se resolve no contrato” e “fica feito”. Na realidade, essa configuração afeta aspectos práticos e operacionais que se manifestam na rotina diária, como:
- Governança e registros: atos societários, contratos entre sócios (quando aplicável), atualização cadastral e organização de deliberações.
- Processos contábeis: organização de documentos fiscais, conciliação, registros de receitas/despesas e adequação do método de escrituração.
- Riscos de inconsistência: desencontro entre informações cadastrais, registros contábeis e dados fiscais pode gerar retrabalho, retificações e incertezas na apuração.
- Planejamento de crescimento: entender como a evolução do faturamento e das operações pode exigir reavaliação do enquadramento e ajustes de rotinas.
Do ponto de vista de gestão, isso também se conecta com o conceito de previsibilidade operacional. Quando a empresa tem clareza de como está enquadrada, ela consegue planejar fluxo de caixa (considerando impostos e obrigações), estabelecer cadência de fechamentos contábeis mensais e manter uma base documental que facilita auditorias, conferências e análises de margem.
Há, ainda, o aspecto de relacionamento com terceiros: bancos, credores e grandes clientes frequentemente exigem consistência documental e transparência mínima sobre a situação fiscal e contábil. Mesmo quando não há exigência formal de uma categoria específica, a forma como os registros são feitos costuma refletir maturidade administrativa e capacidade de manter obrigações em dia.
Requisitos e boas práticas: visão de especialista para reduzir risco
Na prática profissional, “Ltda Epp” demanda atenção a três frentes que, juntas, evitam a maioria dos problemas típicos de constituição e manutenção:
(1) Estrutura societária, ou seja, como a empresa é organizada juridicamente e como funciona a administração.
(2) Enquadramento e obrigações, incluindo critérios de porte e como isso se traduz em obrigações acessórias e rotinas fiscais/contábeis.
(3) Rotinas de documentação, que garantem que registros societários e contábeis fiquem coerentes, auditáveis e atualizados.
A seguir, apresento um roteiro de abordagem que tende a funcionar bem para empresas em fase de constituição e para aquelas que precisam readequar processos. A ideia não é apenas “listar documentos”, mas explicar por que cada elemento existe e quais falhas costumam ocorrer quando ele é ignorado.
Estrutura societária: pontos que merecem conferência
Mesmo quando o foco do negócio é operacional (venda, prestação de serviço, entrega de produtos), a estrutura societária define a base de decisões posteriores. Recomenda-se verificar, com apoio contábil e jurídico quando necessário:
- Capital social e integralização: coerência do capital com o plano inicial e com a forma de aporte (dinheiro, bens, direitos). O capital social precisa fazer sentido não só em teoria, mas com evidências de integralização quando exigidas e com a realidade do funcionamento do negócio.
- Cláusulas do contrato/ato constitutivo: regras de administração, distribuição de quotas, ingresso/saída de sócios (quando aplicável) e critérios de deliberação. Cláusulas vagas ou desalinhadas com o “mundo real” podem dificultar decisões, especialmente em momentos de investimento, contratação de empréstimos ou mudanças de liderança.
- Regras de administração e poderes: quem assina documentos, como são tomadas decisões e quais limites existem para operações (por exemplo, contratação de obrigações relevantes). Mesmo em empresas menores, esses pontos evitam conflitos e melhoram a rastreabilidade.
- Registro e atualização: manter cadastro alinhado com dados reais de endereço, atividade econômica, representantes e e-mail/telefone institucionais. Uma divergência cadastral pode impedir acesso a sistemas, atrasar comunicações e criar obstáculos para emissão de documentos e para regularidade documental.
Esse cuidado é essencial porque a estrutura societária é o “esqueleto” do empreendimento — e, quando estiver desconforme, pode gerar dificuldades em bancos, fornecedores, licenças, contratação com empresas maiores e até em processos internos de auditoria.
Além disso, a estrutura societária conversa com o que a contabilidade precisa fazer. Por exemplo, distribuição de lucros, registros de deliberações e comprovação de decisões dependem do desenho societário. Se as regras estiverem inconsistentes, o risco é criar um sistema contábil “correto por fora e frágil por dentro”.
Classificação de porte (Epp): critérios e consequência operacional
“Epp” costuma estar vinculada a faixas e critérios estabelecidos em normativos oficiais. Como esses parâmetros podem variar conforme a base normativa aplicável e também conforme o regime e as atividades, o ideal é tratar o tema com o mesmo rigor com que se trata contabilidade e fiscal.
Em especial, atenção deve recair sobre:
- Receita e evolução do negócio: a empresa deve acompanhar indicadores (geralmente receita bruta do período, com metodologia consistente) para garantir que a classificação permanece adequada. O problema não é apenas “ultrapassar a faixa”, mas não prever com antecedência o momento em que isso pode ocorrer.
- Atividades econômicas: a atividade principal e secundárias podem influenciar enquadramentos e obrigações, além de afetar tipo de documento fiscal, retenções e exigências específicas.
- Documentação gerencial: controles internos ajudam a evitar descasamento entre “o que foi vendido” e “o que foi registrado” na contabilidade. Se a empresa opera com prazos longos, adiantamentos, parcelamentos e devoluções, sem controle gerencial adequado, é comum haver divergências que só aparecem no fechamento.
- Comportamento de faturamento ao longo do ano: sazonalidade muda tudo. Uma empresa pode ficar “dentro” do porte em meses iniciais, mas ultrapassar depois. Por isso, o acompanhamento precisa ser contínuo, não apenas anual.
Para decisões de enquadramento, procure sempre orientação com base na legislação vigente e nos pareceres da contabilidade da sua organização. Em termos práticos, isso significa: não tratar o enquadramento como algo “estático”, mas como um ponto que precisa ser monitorado.
Um detalhe importante: muitas obrigações acessórias são enviadas mensalmente, e as declarações podem depender do que foi efetivamente apurado e do regime adotado. Então, mesmo que o porte esteja correto, a empresa precisa manter disciplina documental para sustentar as declarações e a escrituração.
Documentação recorrente: o que costuma ser necessário na rotina
Empresas na categoria Ltda Epp geralmente precisam manter organizados documentos societários e fiscais. A lista exata varia conforme o setor, o estado/município, o regime tributário e as particularidades do negócio — mas alguns conjuntos são frequentemente cobrados e verificados.
Em termos práticos, pense em três “blocos” documentais que precisam conversar:
- Bloco societário: contrato social, alterações, atas/decisões societárias, documentos de sócios e administradores (quando aplicável) e comprovação de regularidade de registros. O objetivo é sempre demonstrar quem pode representar a empresa e quais regras estão valendo.
- Bloco fiscal/contábil: notas fiscais emitidas e recebidas, registros de entradas/saídas, escrituração, conciliações e livros/registros exigidos conforme o regime. O objetivo é garantir rastreabilidade: da operação até a contabilização e da contabilização até as declarações.
- Bloco operacional/trabalhista (se houver pessoal): controles e conformidade trabalhista/folha, rotinas de admissão/demissão, registro de empregados, encargos, além de documentação de homologações quando necessário.
Na rotina, é comum que o maior desafio não seja “falta de documentos”, mas falta de padrão: documentos chegam em formatos diferentes, notas ficam soltas em pastas sem nomenclatura, conciliação não tem trilha de auditoria e divergências são resolvidas de forma tardia. Quando isso acontece, o custo aparece como retrabalho: horas a mais de conferência, possíveis retificações e perda de tempo com demandas administrativas.
Por outro lado, quando existe um padrão mínimo (por exemplo, pastas por mês, por CNPJ/filial, com nomenclatura consistente; checklist de fechamento; conciliação com evidências), o trabalho do contador tende a ser mais eficiente e a empresa ganha agilidade para tomar decisões.
Organização documental na prática: como evitar o “caos por acúmulo”
Uma empresa pequena pode operar com poucas pessoas, mas mesmo assim a contabilidade precisa de insumos em qualidade e em tempo. Por isso, vale detalhar algumas práticas que normalmente funcionam bem em ambientes com baixa estrutura:
- Definir “responsável pelo envio”: alguém dentro da empresa (sócio, gestor financeiro, administrativo) precisa ser o ponto focal para reunir e encaminhar notas e documentos ao escritório contábil. Sem isso, o envio vira “quando dá”.
- Estabelecer calendário de fechamento: por exemplo, “até o dia 5” enviar documentos do mês anterior; “até o dia 10” conferir extratos e relatórios; “até o dia 15” finalizar ajustes. Mesmo sem ser perfeito, calendário reduz esquecimentos.
- Separar despesas por natureza: viagens, serviços terceirizados, material de escritório, despesas bancárias, marketing etc. Isso melhora a classificação contábil e reduz correções.
- Padronizar comprovantes: recibos e comprovantes devem ser arquivados com data, fornecedor e categoria. Documentos sem data ou sem CNPJ do emitente tendem a dificultar justificativas.
- Manter conciliação bancária consistente: conciliar conta corrente e, quando aplicável, conta de cartões/antecipações. Sem conciliação, a contabilidade fica dependente de estimativas e isso aumenta risco de divergência.
Essas práticas não são “burocracia vazia”; elas são a base para garantir que o enquadramento e a apuração estejam sustentados por registros confiáveis. E é exatamente isso que costuma separar empresas que crescem com estabilidade daquelas que enfrentam sustos contábeis em momentos críticos.
Comparação suplementar: condições, exigências e decisões comuns
A seguir, apresento uma comparação em formato de quadro, com base em práticas usuais e critérios de conformidade frequentemente observados. As condições devem ser validadas caso a caso com a contabilidade e assessoria jurídica, pois variam conforme atividade, regime e situação cadastral.
| Critério | Ltda (estrutura societária) | Epp (porte empresarial) | Impacto prático para a gestão |
|---|---|---|---|
| Natureza | Tipo de sociedade (responsabilidade limitada conforme regras legais) | Classificação de porte (empresa de pequeno porte conforme critérios normativos) | Define governança e, em conjunto com o enquadramento, influencia obrigações |
| Foco | Contrato/ato constitutivo, quotas e administração | Manutenção do enquadramento por critérios do período | Exige acompanhamento contínuo de indicadores e consistência documental |
| Conformidade documental | Atos societários e registros atualizados | Contabilidade organizada para apuração e comprovação | Reduz divergências entre cadastros e escrituração |
| Revisão ao crescer | Possíveis alterações contratuais conforme mudanças societárias | Reavaliação do porte quando houver alteração de critérios | Evita desenquadramentos e contingências |
| Risco comum | Cláusulas desalinhadas com a gestão real | Falta de monitoramento da evolução de receitas/condições | Gera retificações, custo operacional e atrasos |
Casos práticos comuns: quando “Ltda Epp” faz diferença no dia a dia
Para tornar a discussão mais concreta, vale lembrar alguns cenários frequentes em empresas pequenas. Sem depender de um número exato de faturamento (que varia por caso), o que muda é a forma como a empresa precisa se preparar.
Caso 1: empresa de prestação de serviços que cresce com parcelamentos
Quando a empresa começa a vender serviços com pagamento parcelado e prazos maiores, a receita pode “aparecer” em momentos diferentes para o cliente e para a escrituração contábil. Um controle gerencial que concilie contratos, medições, faturamento e recebimentos reduz a chance de a empresa interpretar equivocadamente “onde está o faturamento do período”. Isso afeta tanto a confiança no enquadramento quanto a previsibilidade do caixa.
Caso 2: comércio que recebe devoluções e promoções recorrentes
Empresas do varejo e do e-commerce costumam ter estornos, cancelamentos e devoluções. Se a contabilidade não acompanha corretamente esses eventos (e se o processo de notas e registros não está padronizado), as declarações e a apuração podem ficar com base em dados que não refletem a operação líquida. O resultado é divergência entre expectativa de margem e apuração real, além de risco documental.
Caso 3: empresa com sócios que alternam a administração
Quando há troca de administrador ou regras de assinatura bancária que não conversam com o contrato social, surgem falhas de governança. Isso pode gerar problemas em bancos (documentos recusados), em rotinas de assinatura de contratos e em comprovação de poderes perante terceiros.
Caso 4: empresa que muda de endereço ou amplia atividades sem atualizar cadastros
Mudanças cadastrais precisam ser acompanhadas. Se a empresa altera objeto social, adiciona atividade secundária ou muda de endereço e isso não é refletido corretamente, pode haver desencontro com documentos fiscais e obrigações acessórias específicas. O “custo do atraso” aparece como dificuldade para emitir certos documentos, ajustes contábeis e necessidade de regularizações.
Guia passo a passo: como tratar “Ltda Epp” com método
Para tornar a implantação prática e menos sujeita a erros, siga uma sequência lógica. A orientação abaixo representa um roteiro de trabalho que tende a melhorar a qualidade do processo.
- Diagnóstico inicial do negócio: descreva atividade, cenário de faturamento esperado, estrutura de sócios e objetivos para 12–24 meses. Inclua também expectativas de expansão, possibilidade de contratação de equipe e tendência de parcelamento (se houver).
- Definição do modelo societário: avalie a adequação do formato Ltda ao seu plano de governança e responsabilidades. Considere quem será o administrador, como serão tomadas decisões e quais limites de assinatura faz sentido estabelecer.
- Verificação do enquadramento como Epp: confirme critérios aplicáveis ao seu caso com base na legislação vigente e na orientação contábil. Não trate apenas como “faixa de receita”: discuta metodologia de apuração e consistência com o que será registrado na contabilidade.
- Projeto documental: organize contrato/ato constitutivo, informações de administração e dados cadastrais necessários. Defina um padrão de arquivamento e um responsável interno pelo envio de documentos.
- Planejamento contábil e fiscal: configure rotinas de emissão/recebimento de documentos, escrituração e conciliação. Defina prazos internos de fechamento e processos para devoluções, cancelamentos e ajustes.
- Implantação de controles internos: crie checklists mensais e trilhas de auditoria (quem conferiu, quando, e com base em quais documentos). Inclua validações simples, como conferência de CNPJ/razão social do fornecedor e consistência de valores.
- Revisão periódica: faça acompanhamento do porte/condições e revise procedimentos conforme mudanças de atividade, equipe ou volume de operações. Estabeleça gatilhos internos (por exemplo, quando a receita acumulada aproximar-se de limites relevantes) para discutir ajustes com a contabilidade.
Condições e requisitos (pontos de atenção que costumam ser decisivos)
- Consistência entre documentos: dados societários, endereço, e atividade precisam refletir a operação real. Se a empresa emite nota para uma atividade diferente daquela registrada, pode haver conflitos de classificação e problemas para justificar a natureza das operações.
- Organização da escrituração: sem disciplina documental, o enquadramento e a apuração se tornam frágeis. A contabilidade não consegue “inventar coerência”; ela depende de insumos confiáveis.
- Monitoramento do porte: acompanhar a evolução do negócio ajuda a prevenir reenquadramentos inesperados. Mesmo que não haja mudança formal imediata, a aproximação de limites pode exigir reorganização de processos.
- Governança mínima: mesmo empresas pequenas precisam de rotinas de aprovação, registro e controle de mudanças. Governança mínima não precisa ser pesada: pode ser um fluxo de aprovação por e-mail, atas simples e checklist de documentação.
- Integração entre comercial e financeiro: toda operação comercial gera impacto contábil. Se vendas acontecem sem informar ao financeiro (ou sem alimentar o sistema), o risco de desencontro cresce.
- Política de despesas e comprovação: definir quais despesas são da empresa, quais são pessoais, quais precisam de aprovação prévia e como serão registradas. Isso evita glosas e divergências.
FAQs sobre “Ltda Epp” (respostas objetivas)
1) O que significa “Ltda Epp”?
“Ltda” indica uma sociedade limitada, enquanto “Epp” é a classificação de porte empresarial associada a critérios legais. Em conjunto, representam uma combinação societária e de enquadramento por porte, com reflexos em obrigações e rotinas.
2) “Epp” é automático ao abrir uma Ltda?
Não necessariamente. A classificação depende de critérios legais e do seu contexto operacional. Por isso, a verificação deve ser feita com apoio contábil, considerando atividade, faturamento e condições aplicáveis.
3) Preciso manter documentos específicos para permanecer regular?
Sim. Em geral, é necessário manter organização de atos societários, cadastros e documentação contábil/fiscal compatível com a rotina da empresa. A lista exata varia por atividade e por obrigações aplicáveis.
4) Se eu crescer, o que acontece com o enquadramento Epp?
Pode haver necessidade de reavaliação do enquadramento, conforme a variação de critérios legais. A recomendação é acompanhar indicadores e realizar revisões periódicas com a contabilidade.
5) Quais erros são mais comuns em empresas na categoria “Ltda Epp”?
Os mais frequentes costumam envolver: cadastro desatualizado, falta de padronização documental, conciliações incompletas e ausência de monitoramento do porte ao longo do tempo.
6) Há diferença operacional entre “Ltda” e “Ltda Epp”?
Há. “Ltda” trata da forma societária; “Ltda Epp” incorpora também a classificação de porte, que costuma impactar obrigações e decisões de conformidade. O efeito exato depende do enquadramento tributário e do contexto legal aplicável.
7) Posso usar atividades múltiplas na mesma empresa?
Em muitos casos, é possível. Porém, é importante alinhar o objeto social e a atividade efetivamente executada, pois atividades podem influenciar obrigações e requisitos específicos. Isso deve ser validado na constituição/alterações.
8) Quanto custa manter uma empresa “Ltda Epp” regular?
O custo varia por região, setor, complexidade operacional e nível de estrutura (por exemplo, equipe e volume de transações). O mais correto é estimar com base em orçamento contábil e na projeção de documentos e obrigações mensais.
9) Existe um “checklist” para auditar a regularidade mensal?
Sim. Normalmente inclui: conferência de cadastros, verificação de lançamentos e escrituração, conciliação de registros, verificação de obrigações acessórias aplicáveis e revisão do caixa/indicadores para avaliar aderência a critérios de porte.
10) “Ltda Epp” é adequado para todo tipo de negócio?
Não obrigatoriamente. Adequação depende do modelo de gestão, do tipo de operação, da necessidade de sócios/administradores e do planejamento tributário/operacional. Uma análise inicial evita escolhas desalinhadas.
Checklist ampliado: rotinas que protegem o enquadramento e a contabilidade
Além da visão geral, muitas empresas se beneficiam de um checklist prático e repetível. Abaixo está um modelo ampliado (adaptável) que tende a funcionar para empresas que desejam reduzir risco de inconsistência.
1) Cadastros e governança
- Contrato social e alterações arquivados e acessíveis.
- Dados cadastrais (endereço, CNAEs/atividades, responsável) conferidos contra o que está no sistema da contabilidade.
- Comprovação de poderes de administração e assinatura (quando aplicável).
- Atualização de informações de sócios (dados pessoais, e-mails, endereços) quando há mudança.
2) Documentos fiscais e trilha de auditoria
- Notas fiscais emitidas do período arquivadas e vinculadas às operações correspondentes.
- Notas fiscais de entradas recebidas e conferidas (CNPJ, valores, impostos, retenções).
- Controle de cancelamentos, devoluções e estornos do mês com registro de motivação.
- Comprovantes de despesas empresariais com classificação contábil prévia (quando possível).
3) Contabilidade e conciliações
- Conciliação bancária realizada (contas e maquininhas/cartões, quando aplicável).
- Conciliação entre extrato bancário e lançamentos contábeis verificada.
- Fechamento mensal revisado com responsável interno (mesmo que a contabilidade final seja do contador).
- Checagem de pendências (documentos faltantes, divergências de valores, lançamentos fora do período).
4) Indicadores e monitoramento do porte
- Receita acumulada do período com metodologia clara (evitar “estimativas soltas”).
- Registro de eventos que impactam receita (cancelamentos relevantes, ajustes comerciais).
- Revisão de projeção de faturamento para os próximos meses (para planejar eventual readequação).
- Registro interno de decisões: quando e por que foi discutida reavaliação do enquadramento.
Um ponto importante: o checklist não substitui a contabilidade. Ele funciona como uma camada adicional de governança interna. A empresa aprende a “enxergar” o que é crítico e a contabilidade deixa de receber insumos incompletos ou inconsistentes.
Boas práticas de compliance para empresas menores
Compliance, para empresas pequenas, pode ser entendido como “ordem e rastreabilidade”. A ideia é reduzir o risco de erros e melhorar a capacidade de comprovar decisões e registros. Algumas boas práticas que costumam gerar impacto positivo:
- Política de aprovação: definir quem aprova despesas acima de um valor e quais documentos são exigidos antes do pagamento.
- Controle de contratos: manter contratos de prestação de serviços, vendas corporativas e acordos com clientes (com referência ao número do contrato na nota fiscal correspondente).
- Gestão de estoque (quando aplicável): ainda que a empresa não seja industrial, o estoque influencia custo e apuração; sem controle mínimo, surgem distorções contábeis.
- Regras para pró-labore e distribuição de lucros: decisões precisam ser registradas conforme orientações contábeis e regras societárias. Mesmo pequenas distribuições podem exigir cuidados.
- Rotina de revisão mensal: se a empresa adota a cultura do “fechamento rápido com revisão”, divergências aparecem mais cedo e podem ser corrigidas com menor custo.
Quando compliance é tratado como rotina e não como “evento anual”, a empresa tende a operar com menos surpresas. Isso se conecta diretamente ao tema “Ltda Epp”: quanto maior a organização, maior a capacidade de manter o enquadramento correto e de sustentar a apuração com consistência.
Fontes e base normativa (referências para aprofundar)
Para assegurar rigor e evitar suposições, é recomendável consultar diretamente bases oficiais e materiais de referência. Como exemplo de fontes institucionais para o contexto regulatório/empresarial no Brasil, verifique:
- Receita Federal do Brasil — orientações e normas relacionadas a enquadramentos empresariais, declarações e rotinas fiscais.
- Entidades do ambiente empresarial (como órgãos estaduais/municipais de registro e acompanhamento) — informações sobre registros e procedimentos.
- Jurisprudência e normativos complementares quando houver dúvidas específicas sobre obrigações e interpretação de regras.
Observação: este conteúdo é voltado a orientação geral. As regras exatas sobre porte e obrigações podem depender do regime tributário, da atividade, do período de apuração e de normativos específicos. Portanto, sempre valide com a contabilidade responsável e, quando necessário, com assessoria jurídica.
Fechamento: como transformar “Ltda Epp” em estratégia, não só em cadastro
A melhor forma de encarar Ltda Epp é como um conjunto de decisões que sustentam a operação com previsibilidade. A sociedade limitada define a base de governança; o porte (EPP) orienta como a empresa acompanha critérios e lida com obrigações. Quando esses pontos são tratados com método — documentação organizada, rotina contábil consistente e revisão periódica — a empresa tende a ganhar agilidade para crescer com menos risco.
Na prática, a pergunta que a empresa deve fazer não é apenas “qual é o enquadramento?”, mas sim: “Como vou garantir, mês após mês, que o enquadramento continua coerente com o que estamos fazendo?” Se a empresa consegue responder isso com processos simples (rotina de envio de documentos, conciliação, checklist e monitoramento), “Ltda Epp” deixa de ser um rótulo e vira parte da estratégia de gestão.
Se você quiser, posso também: (1) adaptar o texto para o seu setor (comércio, serviços, indústria etc.), (2) criar um checklist mensal específico e (3) revisar seu cenário para entender quais rotinas e documentos são mais prováveis no seu caso — sempre mantendo a coerência com a realidade operacional e com as exigências aplicáveis.
-
1

Maximizing Benefits of Solar Panels: Costs and Energy Efficiency
-
2
Maximizing Your Purchase: Ram 1500 Deals and Towing Capacity
-
3
Affordable Stair Lifts for Seniors: A Comprehensive Guide
-
4
The Ultimate Guide to Lab-Grown Diamonds: Ethical & Cost-Effective Choices
-
5
The Ultimate Guide to Weight Loss Injections, Metabolism, and Appetite Suppression